【軍資金確保】我慢ナシで”年間56万円”を生み出した5つの支出削減方法を完全公開
あなたの軍資金は十分ですか?
パチンコでの「勝つ立ち回り」
いわゆる期待値稼働をしていても、
収支がマイナスになってしまうことは
珍しくありませんよね。
月収支マイナスはもちろん、
それが3ヶ月続いてしまうことも
あり得ます。
だからこそ、
収支マイナスに耐えられる
鋼のメンタルと、
資金管理が超重要になってくるわけです。
ところが、パチンコでは
厳密に期待値を追い求めて
資金管理まで徹底しているのに、
家計の方では勿体無い支出ばかり…
っていうのは結構あるある。
良台を追い求め、
頑張って1ヶ月の期待値を
¥10,000上乗せしても、
不要な支出が月¥10,000あるなら
かなりもったいないですよね。
かつてのダイも、
もったいない支出が
相当ありました…
本記事では、そんなダイが
「年間56万円」の支出削減した方法を
超具体的に解説していきます。
紹介している方法は、
- 誰でもできる
- 生活の満足度を変えない
- みみっちぃ我慢をする必要もない
といったものばかり。
断言しますが、
年間56万の期待値を上乗せするより、
年間56万の昇給をするより、
年間56万の支出削減をする方が
圧倒的に早くて楽で簡単で確実です。
浮いたお金は…
- 軍資金の補填に使ってもよし
- プチ贅沢に使ってもよし
- NISAにぶち込んでもよし
使い道はあなたの自由です。
「お金の知識」には
7年以上の時間と
40万以上のお金を
投資してきました。
怪しい方法は一つもないので
安心してご覧ください笑
我慢ナシで”年間56万円”を生み出した5つの支出削減方法

支出を削減した方法と
支出額のビフォーアフターは
以下の通り。
| 方法 | Before | After | 削減額 |
|---|---|---|---|
| 火災保険乗り換え | ¥20,000/2年 | ¥11,500/2年 | ¥354/月 |
| 電気会社乗り換え | ¥11,228/月 | ¥8,510/月 | ¥2,718/月 |
| 不要サブスクの解約 | ¥11,781/月 | ¥0 | ¥11,781/月 |
| スマホを楽天モバイルに変更 | 約¥7,000/月 | ¥0 | 約¥7,000/月 |
| 保険の解約 | ¥25,064/月 | ¥0 | ¥25,064/月 |
| 合計 | ¥46,917/月 |
火災保険乗り換え
ビフォーアフター
| Before | After | 削減額 |
|---|---|---|
| ¥20,000/2年 | ¥11,500/2年 | ¥354/月 |
火災保険は自分で選んでいい
以前は、賃貸物件を借りるときに
仲介業者から紹介された
火災保険に加入していました。
しかし、業者が勧めてくる
保険は業者側にマージン
(手数料)が入る分
割高なんですよね。
契約書内で特段指定が
ないのであれば、
「業者指定の火災保険に
入らないといけない」
というわけではありません。
必要な補償がある火災保険を
自分で見つけて契約する方が
経済的に賢い選択となりますよね!
少ない手間で支出削減がずっと続く

めんどくさいなぁ…
気持ちはめちゃくちゃわかります笑
たしかにこういう手続きって面倒。
ただ、この手の支出削減は
絶対にやった方がいいと断言できます。
「この手の」というのは
次のようなもの。
最初の手間さえ乗り越えれば、生活の満足度を変えることなく支出削減がこの先ずっと勝手に続く
言い換えれば、
「固定費の削減」です。
固定費の削減は
労力対効果が非常に高い。
本記事で紹介している内容は
全て「固定費の削減」です。
ぜひこの視点で
チェックしてみてください。
火災保険の探し方
「火災保険 比較」等で検索すると、
比較サイトが出てくるので
そちらを利用するといいでしょう。
参考動画
電気会社乗り換え
ビフォーアフター
| Before | After | 削減額 |
|---|---|---|
| ¥11,228/月 | ¥8,510/月 | ¥2,718/月 |
月別の詳細は以下の通り。
| Before | After | |||
|---|---|---|---|---|
| 年月 | 電気代 | 使用量 (kWh) |
電気代 | 使用量 (kWh) |
| 4月 | ¥11,181 | 336 | ¥7,151 | 255 |
| 5月 | ¥6,357 | 187 | ¥5,072 | 192 |
| 6月 | ¥5,709 | 166 | ¥4,974 | 192 |
| 7月 | ¥8,903 | 254 | ¥4,203 | 233 |
| 8月 | ¥10,755 | 300 | ¥10,048 | 371 |
| 9月 | ¥9,754 | 261 | ¥9,616 | 369 |
| 10月 | ¥7,468 | 190 | ¥6,655 | 230 |
| 11月 | ¥7,504 | 183 | ¥5,732 | 198 |
| 12月 | ¥11,337 | 265 | ¥9,820 | 345 |
| 1月 | ¥21,490 | 478 | ¥12,599 | 435 |
| 2月 | ¥21,251 | 555 | ¥14,368 | 491 |
| 3月 | ¥13,031 | 362 | ¥11,887 | 407 |
| 合計 | ¥134,740 | 3,537 | ¥102,125 | 3,718 |
| 平均 | ¥11,228 | 295 | ¥8,510 | 310 |
※ 電気会社を乗り換えたのが2023年4月
年間で32,615円の削減。
予想以上に
安くなっていました。
しかも驚くべきことに、
電力使用量は増えているんです!
乗り換えの威力恐るべし…
どこから買っても電気は同じ


ってことはないですよね?笑
電気なんてどこから買っても一緒。
であれば、より安いところから
買うべきなのは誰が聞いても明らか。
契約中の電力会社に
解約届を出す必要もないし、
切り替えはオンラインで
小一時間もあれば済むので、
マジでやらないと損なんです。
2016年の4月から
この権利があったのに、
長い間放置してしまって
いたことを猛省…
ちなみにダイは、
東京電力 → 下町でんき
に切り替えました。
電気会社の見直し方
これまた、比較サイトを使って
料金シミュレーションを
してみるといいでしょう。
参考動画
不要サブスクの解約

ビフォーアフター
| Before | After | 削減額 |
|---|---|---|
| ¥11,781/月 | ¥0 | ¥11,781/月 |
具体的に解約したサービスが…
| 月額 | 年額 | |
|---|---|---|
| スポーツジム | ¥6,050 | ¥72,600 |
| LINE関連ツール | ¥2,980 | ¥35,760 |
| ブログ関連ツール | ¥1,771 | ¥21,250 |
| X(旧Twitter)関連ツール | ¥980 | ¥11,760 |
いずれも、
契約はしているものの
全然使っていなかったり
有効活用できていなかったり
したものでした。。
世にあふれるサブスクサービス
サブスクサービスって
本当に増えましたよね。
パッと思いつくだけでも
これだけ出てきます。
- 動画配信系
- 音楽配信系
- 電子書籍系
- 食材・食事
- 車・自転車
- 家電
- 衣類
- お菓子
- おもちゃ
などなど…
サブスクなだけあって、
1つ1つはそこまで
高額ではないだけに
契約したものの
大して使わずに放置…
なんてことが
起こりやすいですよね…
パチンコ関連で言えば、
- YouTubeメンバーシップ
- データロボサイトセブン
- パチマガスロマガ
このあたりでしょうか。
仕分けのための質問集
「続けた方がいい?やめた方がいい?」
こんな風に迷ったときは
以下で紹介する質問を
自問自答してみてください。
答えが「No」だったり
うまく答えられなかったりしたら、
必要がないサービスかもしれません。
- 1ヶ月以内に使った?
- そのサービスを使うと、あなたの生活(人生)にどんないいことがある?
- そのサービスがないと、あなたの生活(人生)にどんな悪いことがある?
スマホを楽天モバイルに変更
ビフォーアフター
| Before | After | 削減額 |
|---|---|---|
| 約¥7,000/月 | ¥0 | 約¥7,000/月 |
以前はいわゆる
大手キャリアで
回線契約していました。
(ソフトバンクだったはず…)
ずいぶん前のことなので
記録も残っておらず
うろ覚えですが、
たしか月額¥7,000程度
だったと記憶しています。
その後、OCNの格安SIMにシフト。
月額¥2,000程度になりました。
同じスマホなのに
月額料金が
これほど下がるとは…!
しかし、欠点もありました。
それがデータ通信容量。
私が契約したのは
3GB/月のコース。
3GBだと動画はもちろん
見ることはできないし、
ネットを見ているだけでも
月末には容量オーバーに。
すると、低速通信になってしまって
それが結構ストレス。。。
楽天モバイルへ乗り換え
そんな中、2021年3月に
政府の要請によって
大手キャリアの大幅な
値下げが行われましたよね。
また、同じ時期に
楽天モバイルが
ワンプランを展開。
データ使用量に応じて
段階的に料金が上がる仕組みで、
楽天回線エリアでは
どれだけ使っても
最大2,980円/月
(税込3,278円)
と渋っていたのですが、、、
楽天モバイルに乗り換えた
教員時代の同僚から
「特に不便なく使えるよ!」
と教わったことを
きっかけに乗り換えを決断。
2021年9月のことでした。
当時は、こんな感じの
料金プランでしたね。
| データ通信 | 月額料金 |
|---|---|
| 0~1GB | ¥0 |
| 1~3GB | ¥1,078(税込) |
| 3~20GB | ¥2,178(税込) |
| 20GB以上 | ¥3,278(税込) |
20GB以上使うことは
ほとんどないので、
データ使用量を気にすることなく
月額約¥2,000強になったのは
めちゃくちゃ快適になりました。
2022年7月に
「0~1GB:¥0」が廃止になって、
「0~3GB:¥1,078(税込)」と
なったわけですが、
メイン機として使っているなら
1GB以上はまず使うので
特に影響はないですね。
スマホ料金が”タダ”のからくり
¥0になったってのはどういうことよ?
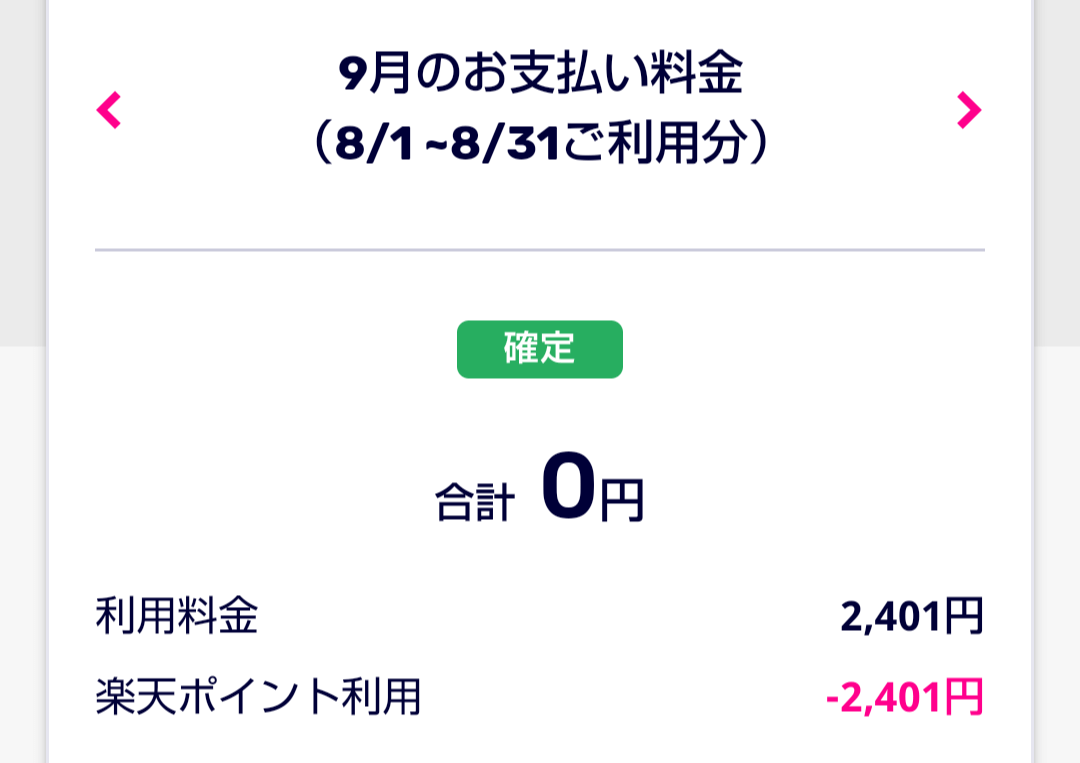
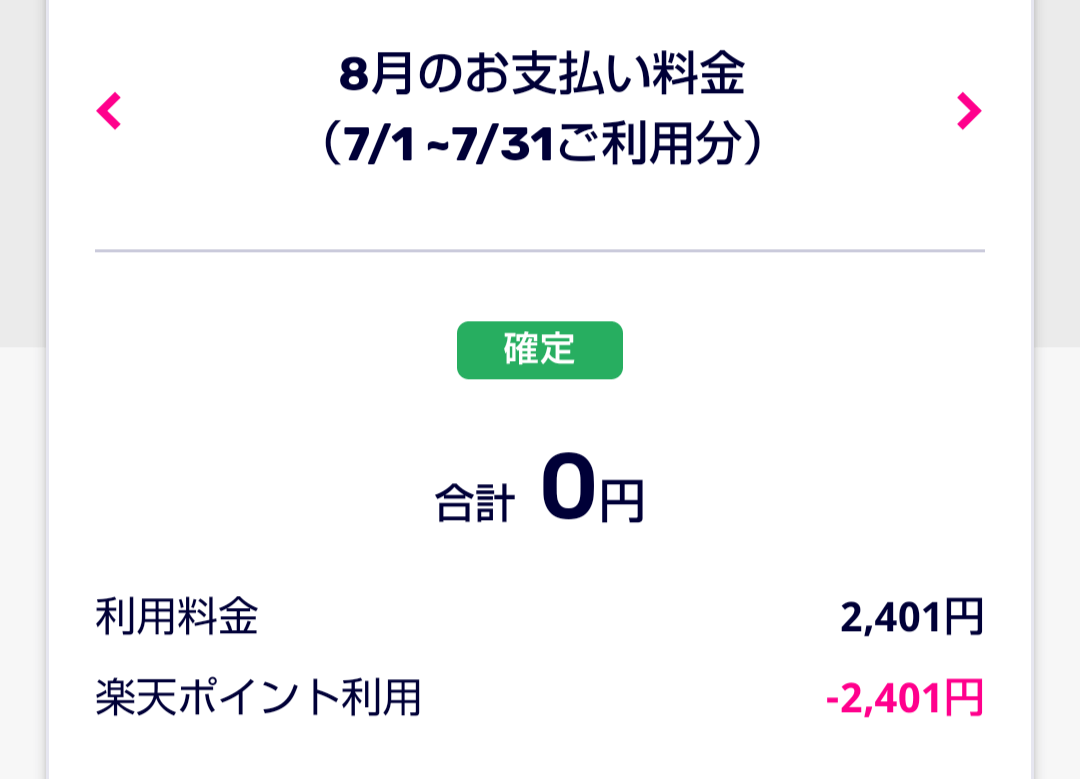
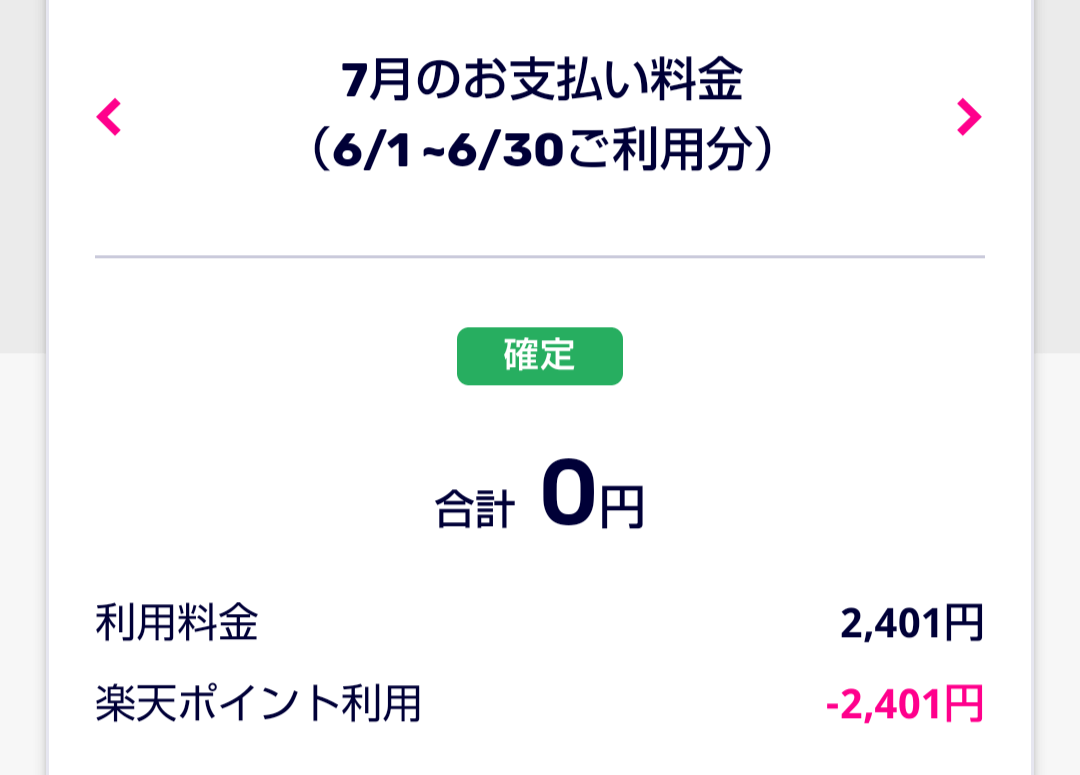
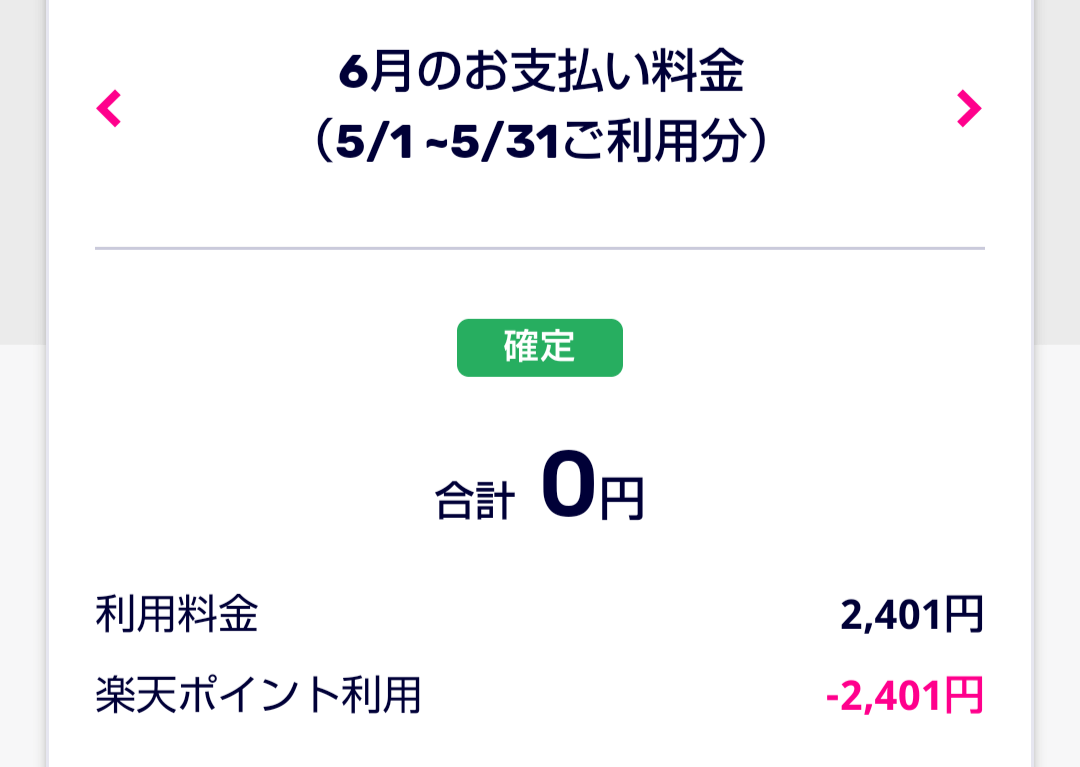
ズバリ、楽天ポイントで
全額まかなえているからです。
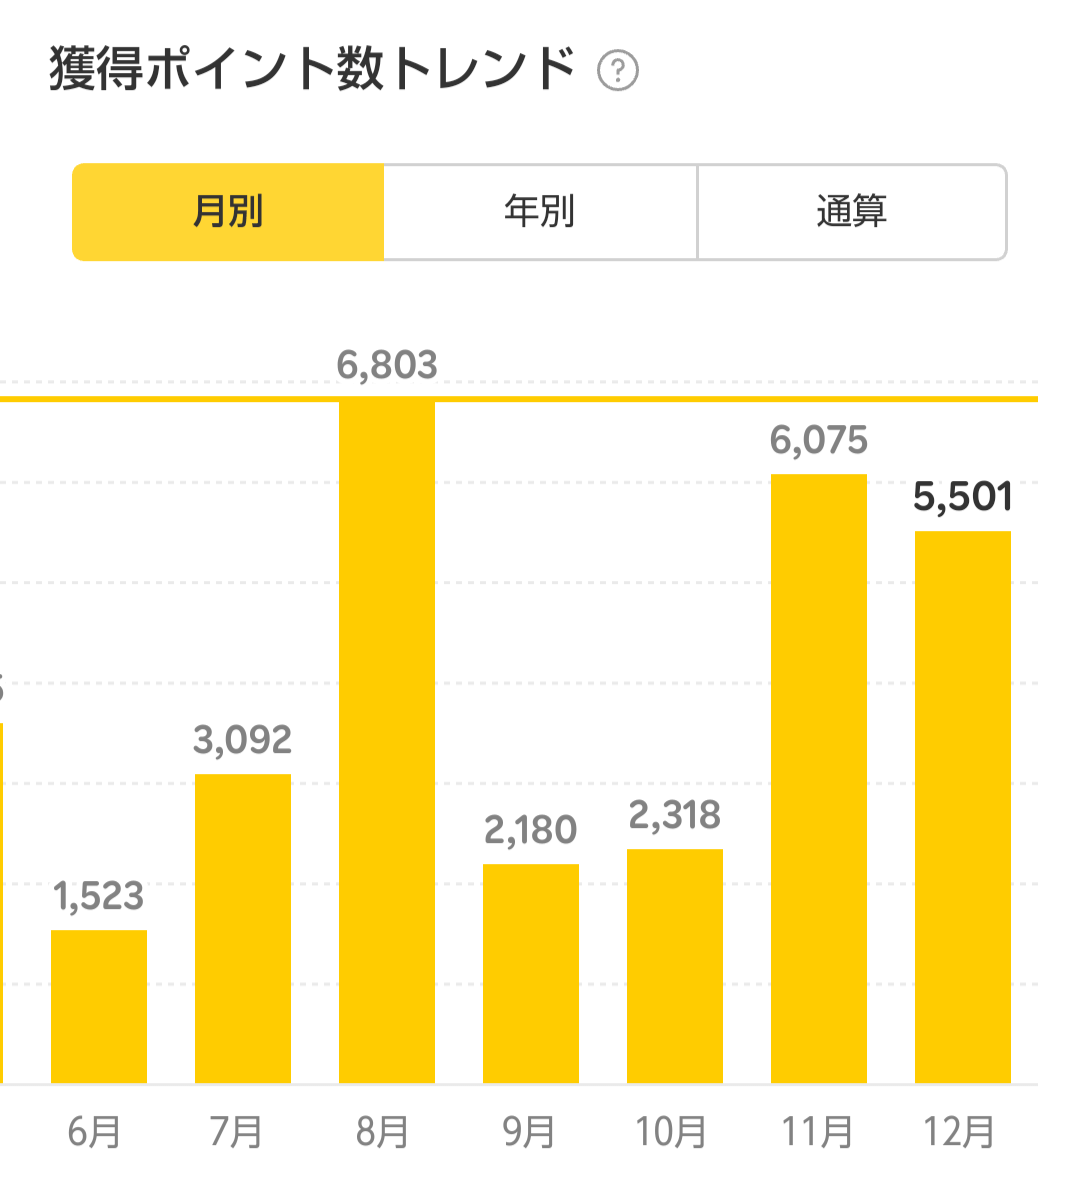
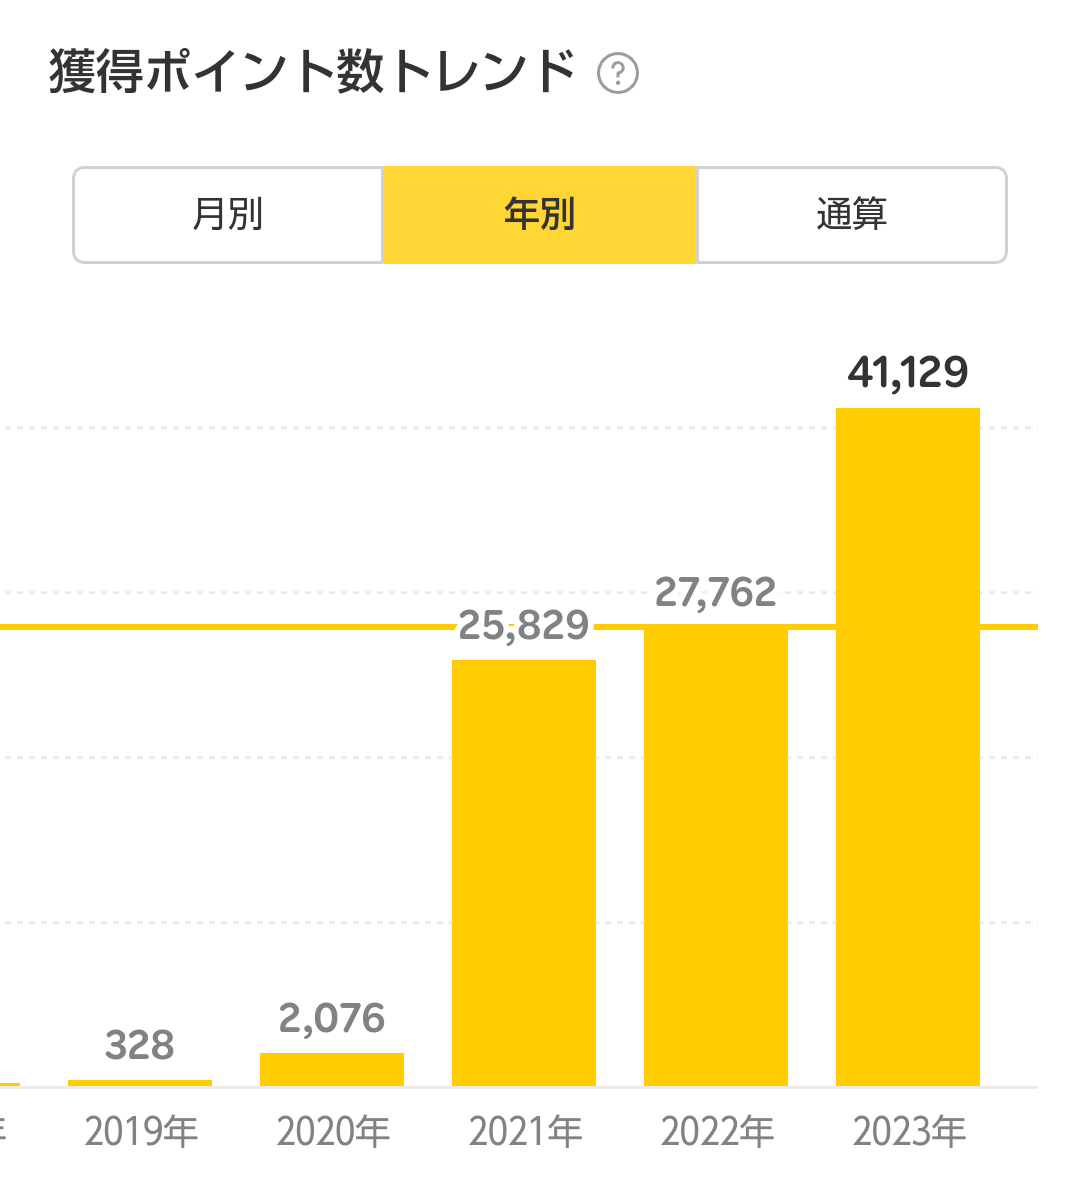
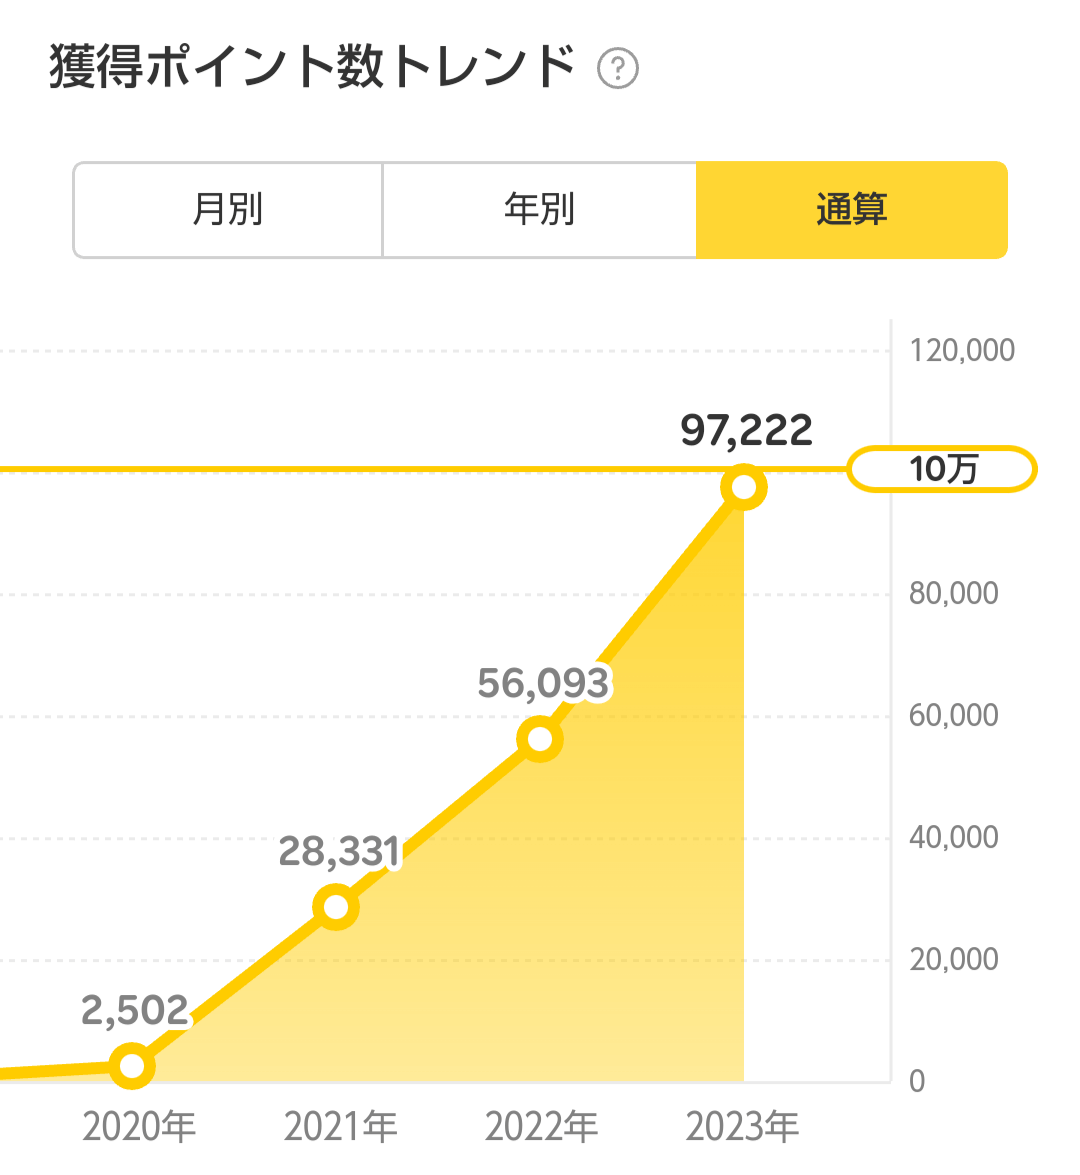
楽天のアプリで確認できる
期間の支払い料金は以下の通り。
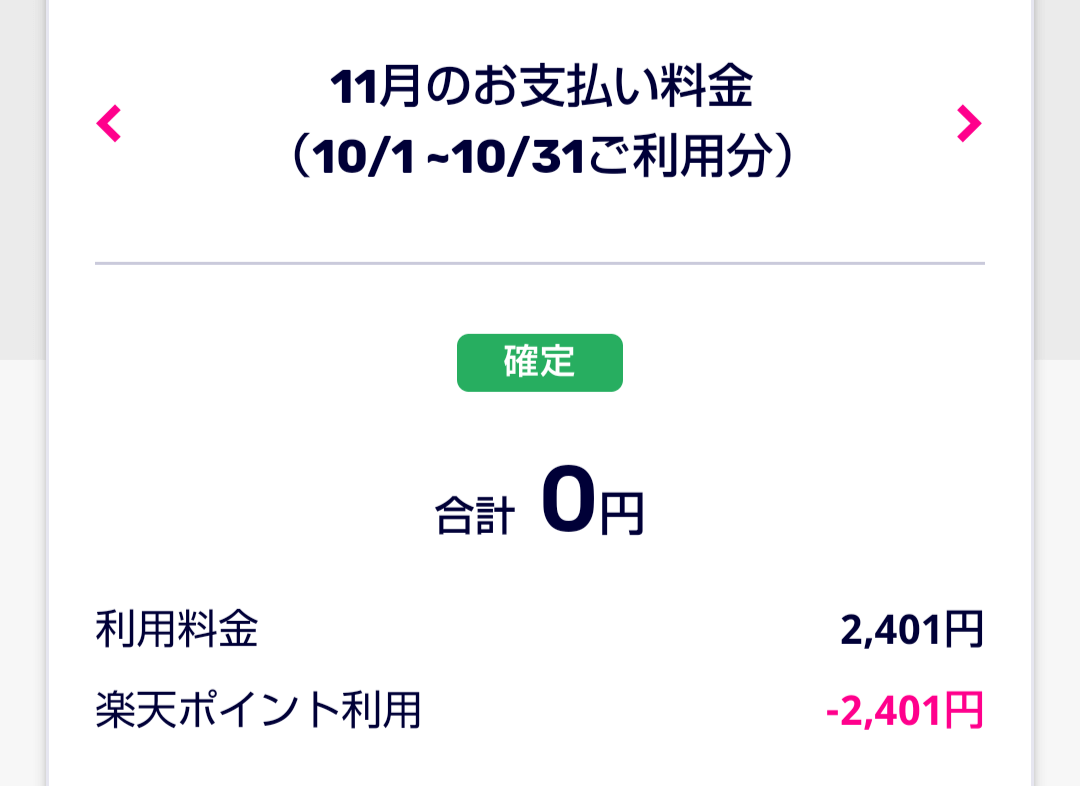
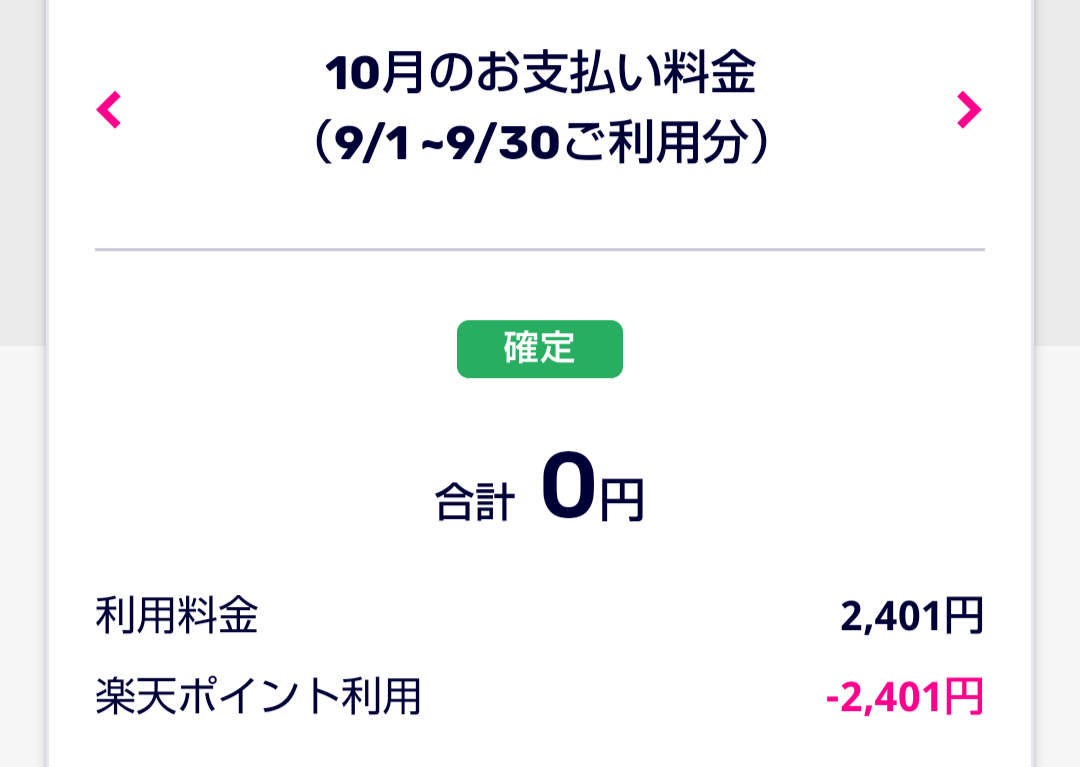
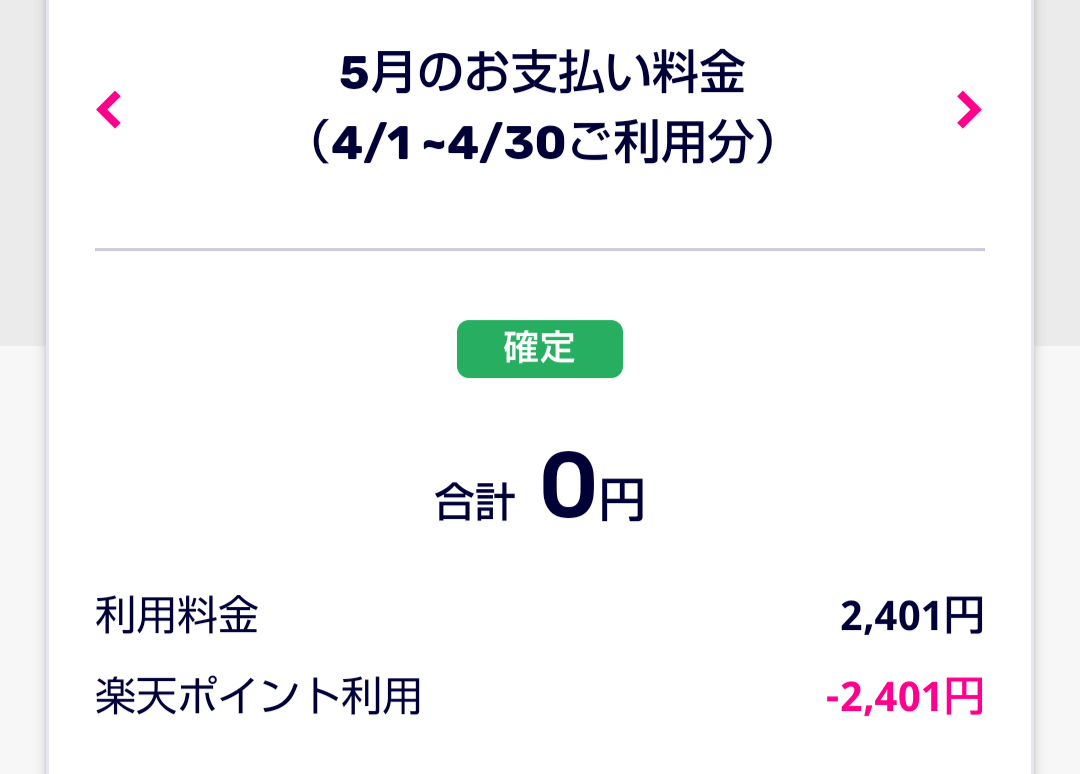
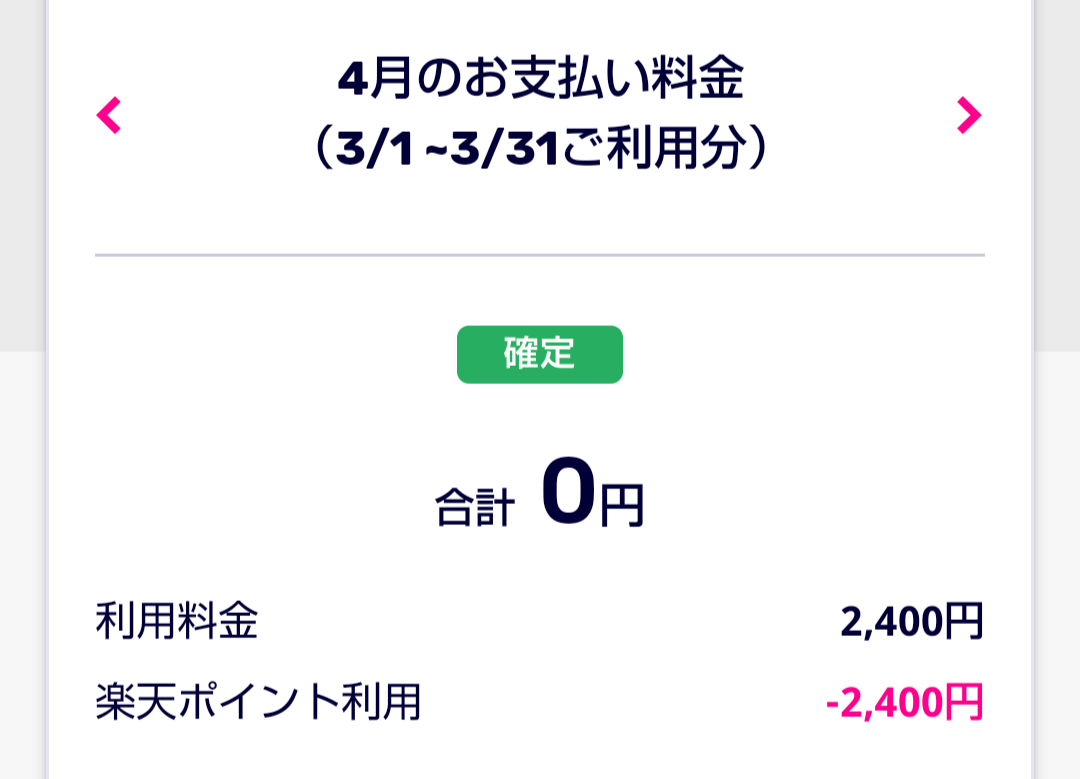
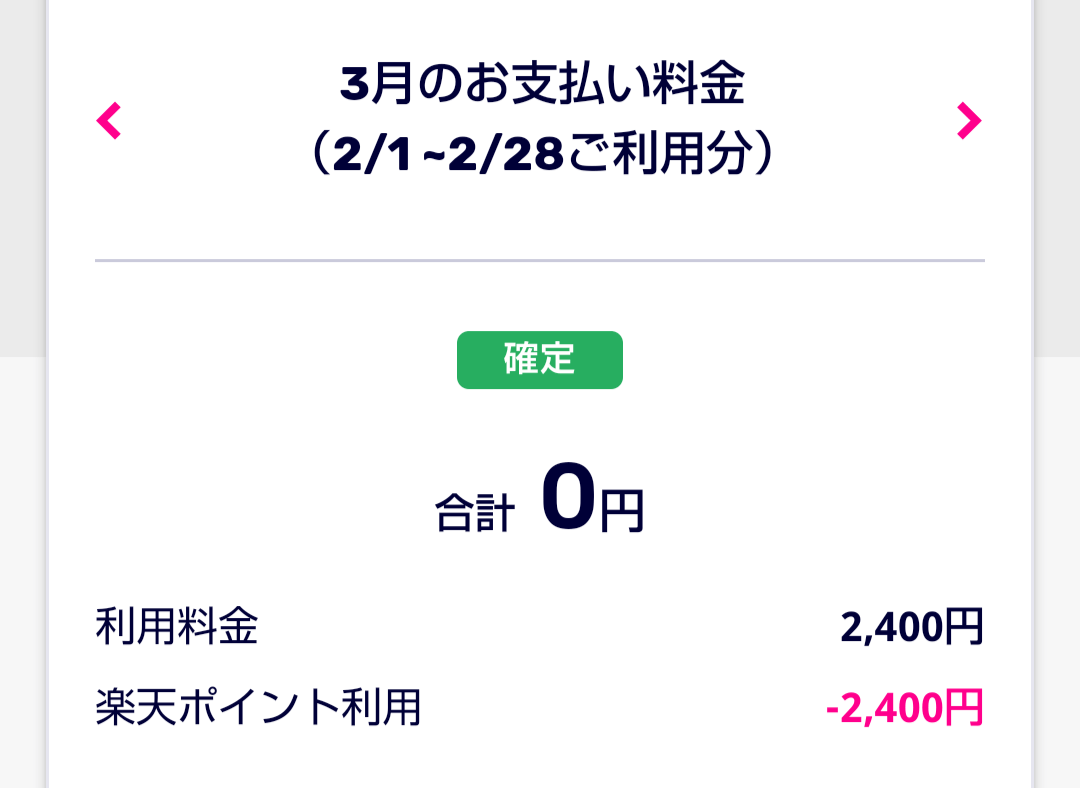
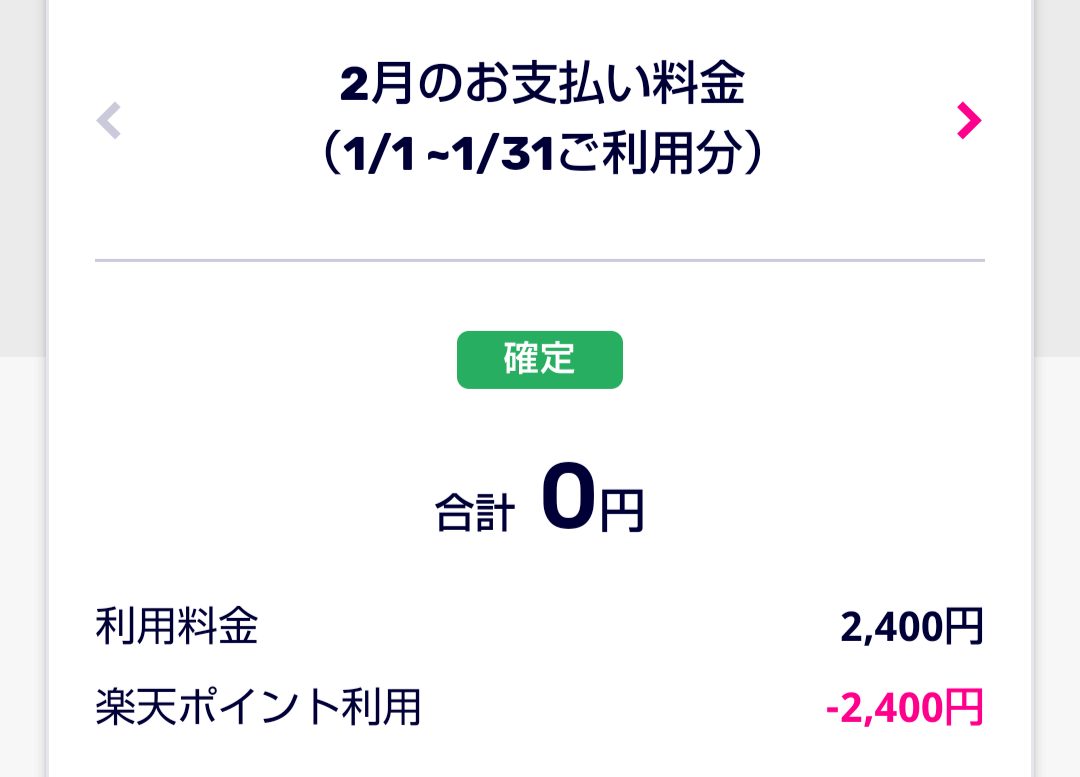
個人的な記録を
さかのぼってみたところ、
2022年1月から
ずっと月額料金は
支払っていないですね笑
年間3万円弱
浮いていることに。
実は、楽天ポイントが
ザクザク貯まる”仕掛け”を
作っているんです。
いくつか
紹介していきますね!
あらゆる決済を楽天カードで
大量のポイントを
毎月ゲットしている理由は
ほぼこれです。
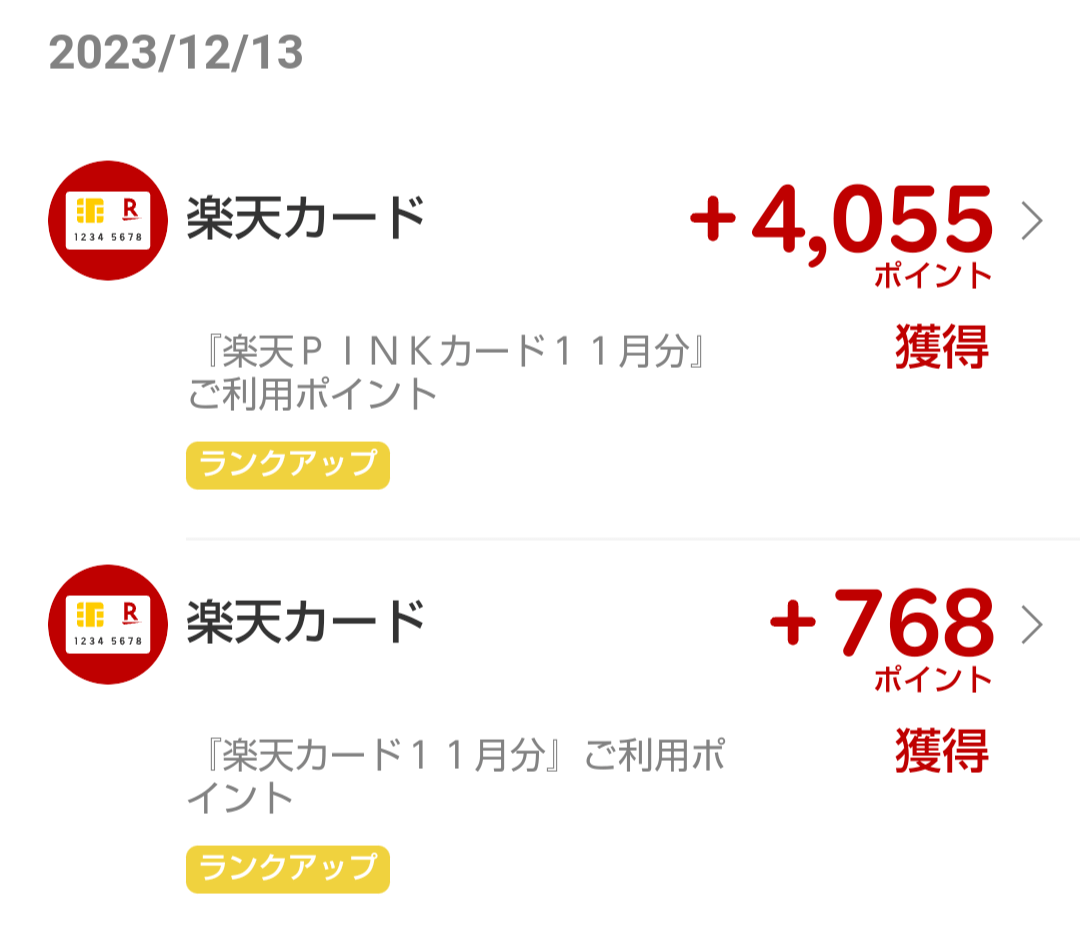
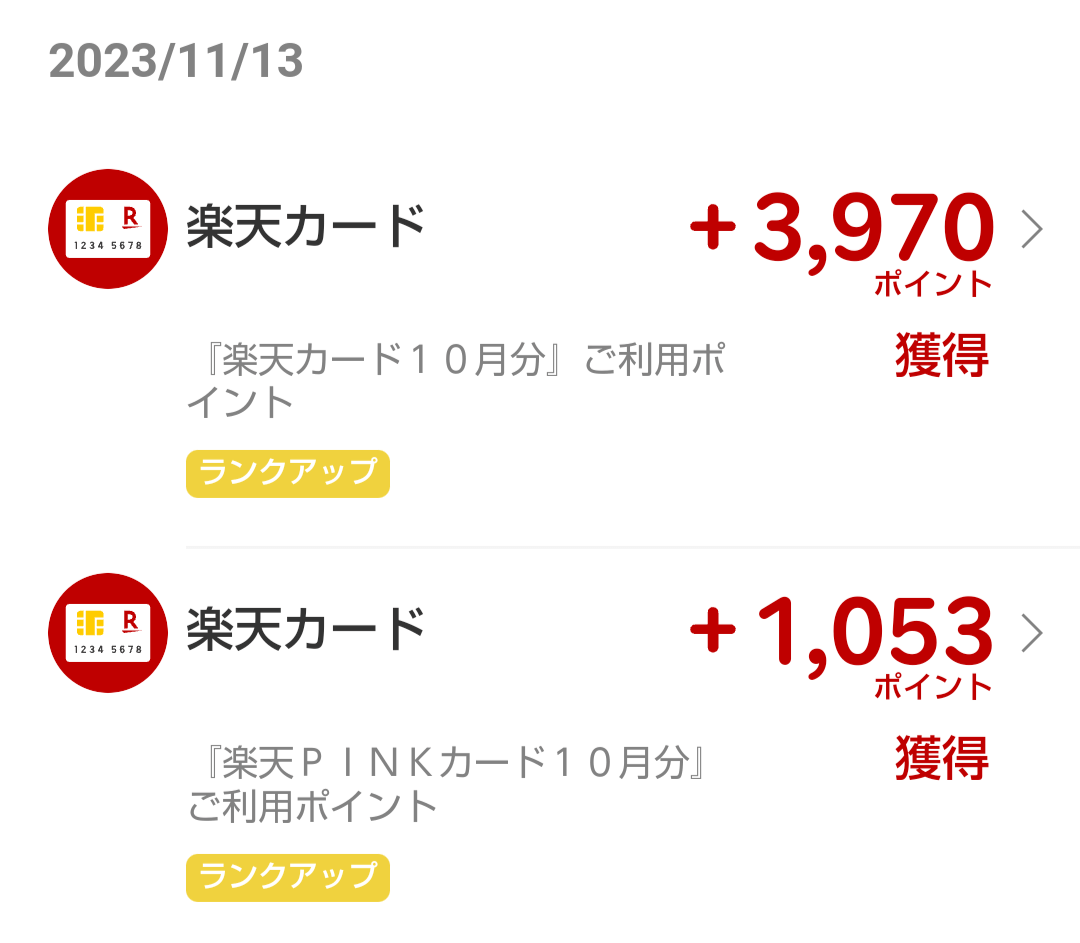
クレカ決済する買い物では
基本楽天カードを利用。
特に、旅行や家電などの
高額決済では大きな威力を
発揮します。
引き落とし口座を
楽天銀行にすることで、
もらえるポイントが
さらにアップ。
また、強制的に
クレカ決済が行われるような
“仕掛け”を仕込んでいきます。

公共料金
- 電気
- ガス
- 水道
- インターネット
これらの決済方法を
楽天カードにしておくと
放っといてもポイントが
貯まっていきます。
NISA
楽天証券にて、
NISAは「クレカ決済」を選択。
もちろん、
使うのは楽天カード。
2024年からの新NISAによって、
毎月最大¥50,000を
クレカ決済で積み立てることが
可能になりますね。
ネットでの買い物は楽天市場で
「どうしても今すぐ
買わないといけない!」
そういうもの以外は
基本的に楽天市場で
買うようにしています。
靴や服の場合は、
実店舗で試着して
購入を決めたら
とりあえず楽天で検索。
アプリは「バーコード検索」が
できるのでめっちゃ便利です。
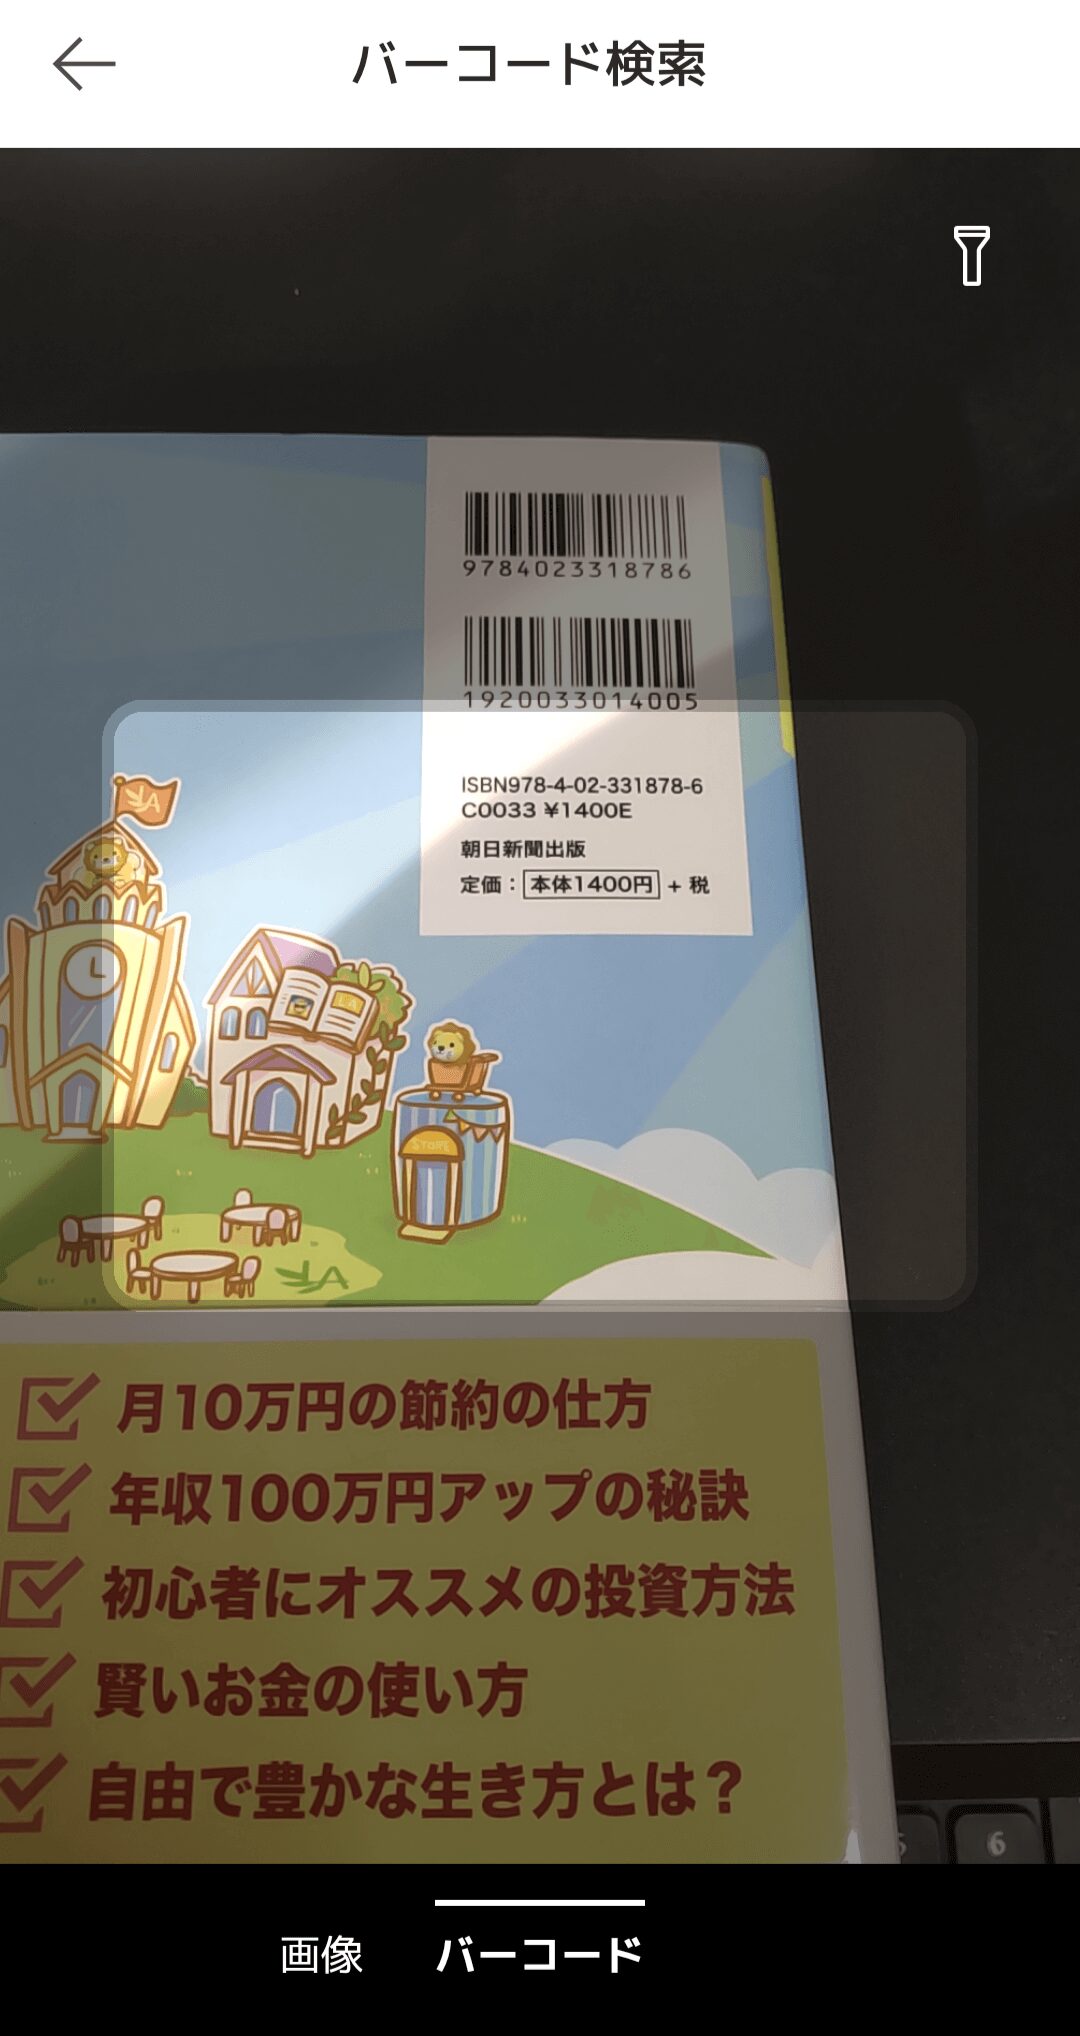
楽天で買った方が
安ければ楽天で
注文してしまいますね。
5と0のつく日
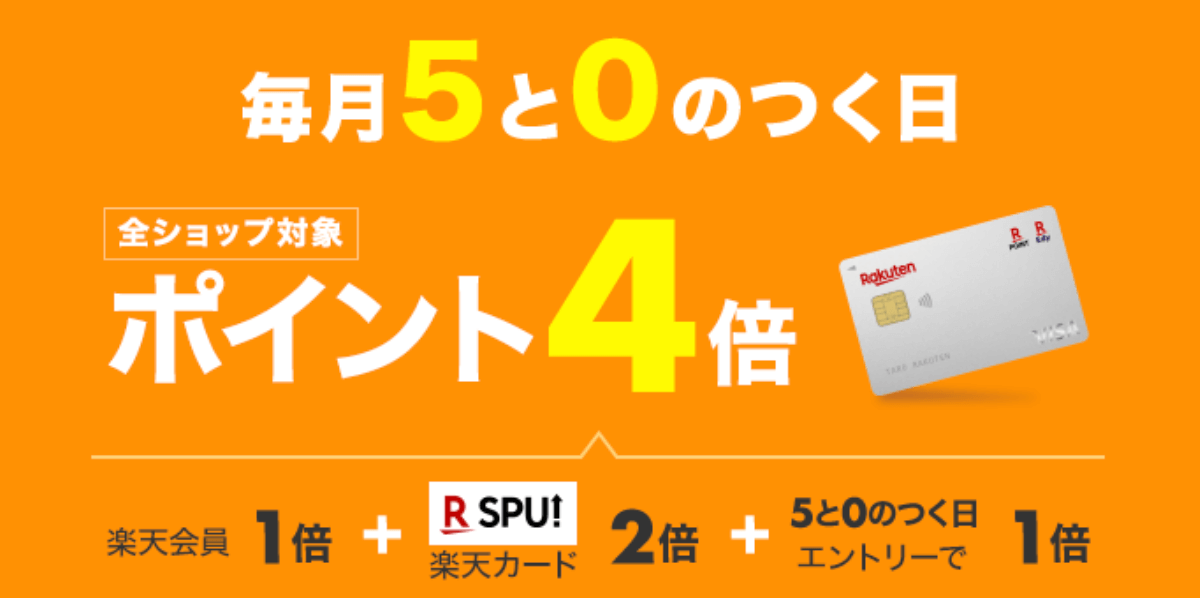
もらえるポイントが
増えるので、
急いでいないものは
5か0のつく日を待って
買うのもいいですね。
※ 1クリックで済む
エントリーを忘れずに。
楽天スーパーセール
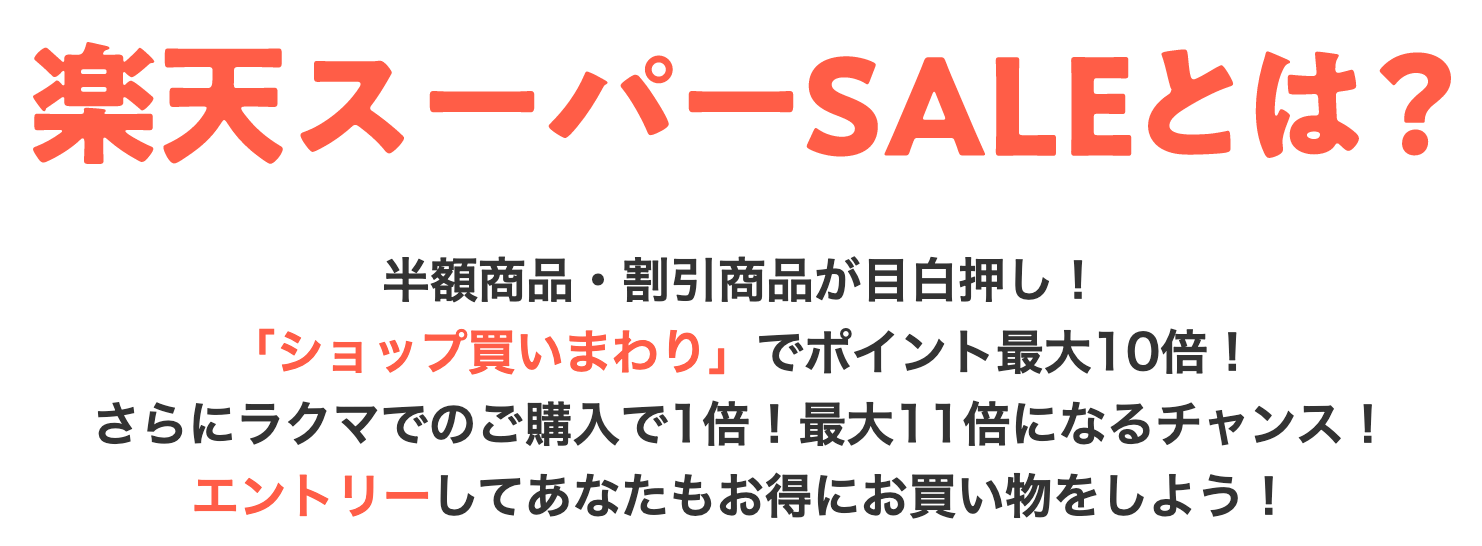
年に4回、3月・6月・9月・12月に
開催されているセール。
(2023年12月現在)
多くのショップで
割引が行われるほか、
「ショップの買いまわり」
によってもらえるポイントが
どんどん増えていきます。
開催時期が近ければ、
セールを待って購入した方が
お得です。
実店舗での少額決済は楽天Payで
コンビニやスーパー、
薬局などでクレカを使うのは
やや面倒なので、
そういった少額決済のときは
楽天Payを使うようにしています。
最近は、PayPayと同じくらい
使えるお店が増えてきましたね。
ポイントは、
① 楽天カードで楽天キャッシュをチャージ
② 楽天Payの支払い元を楽天キャッシュに
これで、①でも②でも
ポイントが貯まってお得。
あらゆる楽天サービスをフル活用
「ポイント目当てに
無理やり楽天サービスを使う」
というわけではないですが、
使えるタイミングがあるなら
使っていますね。
楽天ポイントカードは必ず提示
これは言わずもがなですね。
- すき家
- 吉野家
- ガスト
- マクドナルド
- ミスタードーナツ
などなど…
大手チェーン店で
使えるところは
かなりたくさんあるので、
必ず提示するように
しています。
ポイントが余って困る…
ってことは
まずありません笑
楽天ポイントを利用して
買い物もできるし、
モバイルSuicaに
チャージすることだって
できます。
貯めすぎて困る
ってことはないので、
ガツガツ貯めていますね!
参考動画
保険の解約
さて、ようやく
本記事のメインディッシュ。
この大物によって
年間30万円のコストカットに
なりました。
ビフォーアフター
| Before | After | 削減額 |
|---|---|---|
| ¥25,064/月 | ¥0 | ¥25,064/月 |
内訳は…
- 貯蓄型生命保険:¥15,064
- 個人年金保険:¥10,000
貯蓄型生命保険
| 契約時年齢 | 28歳 |
|---|---|
| 保険料 | ¥15,064/月 |
| 保険期間 | 終身 |
| 死亡保険金 | 800万 |
| 払込期間 | 55歳まで |
55歳で保険料の支払いはストップ。
60歳以降に解約すれば、
積み立てた金額以上に
増えて返ってくるタイプの
生命保険でした。
65歳に解約したら57万円増、
75歳に解約したら144万円増、
85歳に解約したら219万円増。
解約時
| 解約時年齢 | 34歳 |
|---|---|
| 積立総額 | ¥1,114,736 |
| 解約返戻金 | ¥848,169 |
| 差額 | -¥266,567 |
契約直後に保険会社の手数料を
さっぴかれているので、
途中で解約すると
当然ながら減って戻ってきます。
個人年金保険
| 契約時年齢 | 28歳 |
|---|---|
| 保険料 | ¥10,000/月 |
| 払込期間 | 60歳まで |
| 年金開始 | 60歳から |
| 通貨 | オーストラリアドル |
こちらも、
60歳以降に受け取る際は、
積み立てた金額以上に
増えるタイプ。
(外貨建てなので為替リスクはあり)
解約時
| 解約時年齢 | 34歳 |
|---|---|
| 積立総額 | ¥840,000 |
| 解約返戻金 | ¥883,891 |
| 差額 | +¥43,891 |
たまったま円安だったため
超運良く増えて戻ってきました。
無知が招いた失敗
契約当時はまだ小学校教員でしたが、
本当にお金の知識がなかったなと
猛省しています…
貯蓄型保険は劣悪商品のセット販売
こういった消費者心理を
利用されたのが
貯蓄型の保険ですよね。
ただ、貯蓄型保険というのは、
「保証の薄い生命保険」と
「全然増えない運用」の
抱き合わせ販売なんですよ。
「掛け捨ての定期保険」と
「自分で運用」のケースで
ちょっと試算してみましょうか。
掛け捨ての定期保険にした場合…
価格.comにて、
・28歳で契約
・10年定期
・死亡保険金:1,000万
で検索した結果が以下の通り。
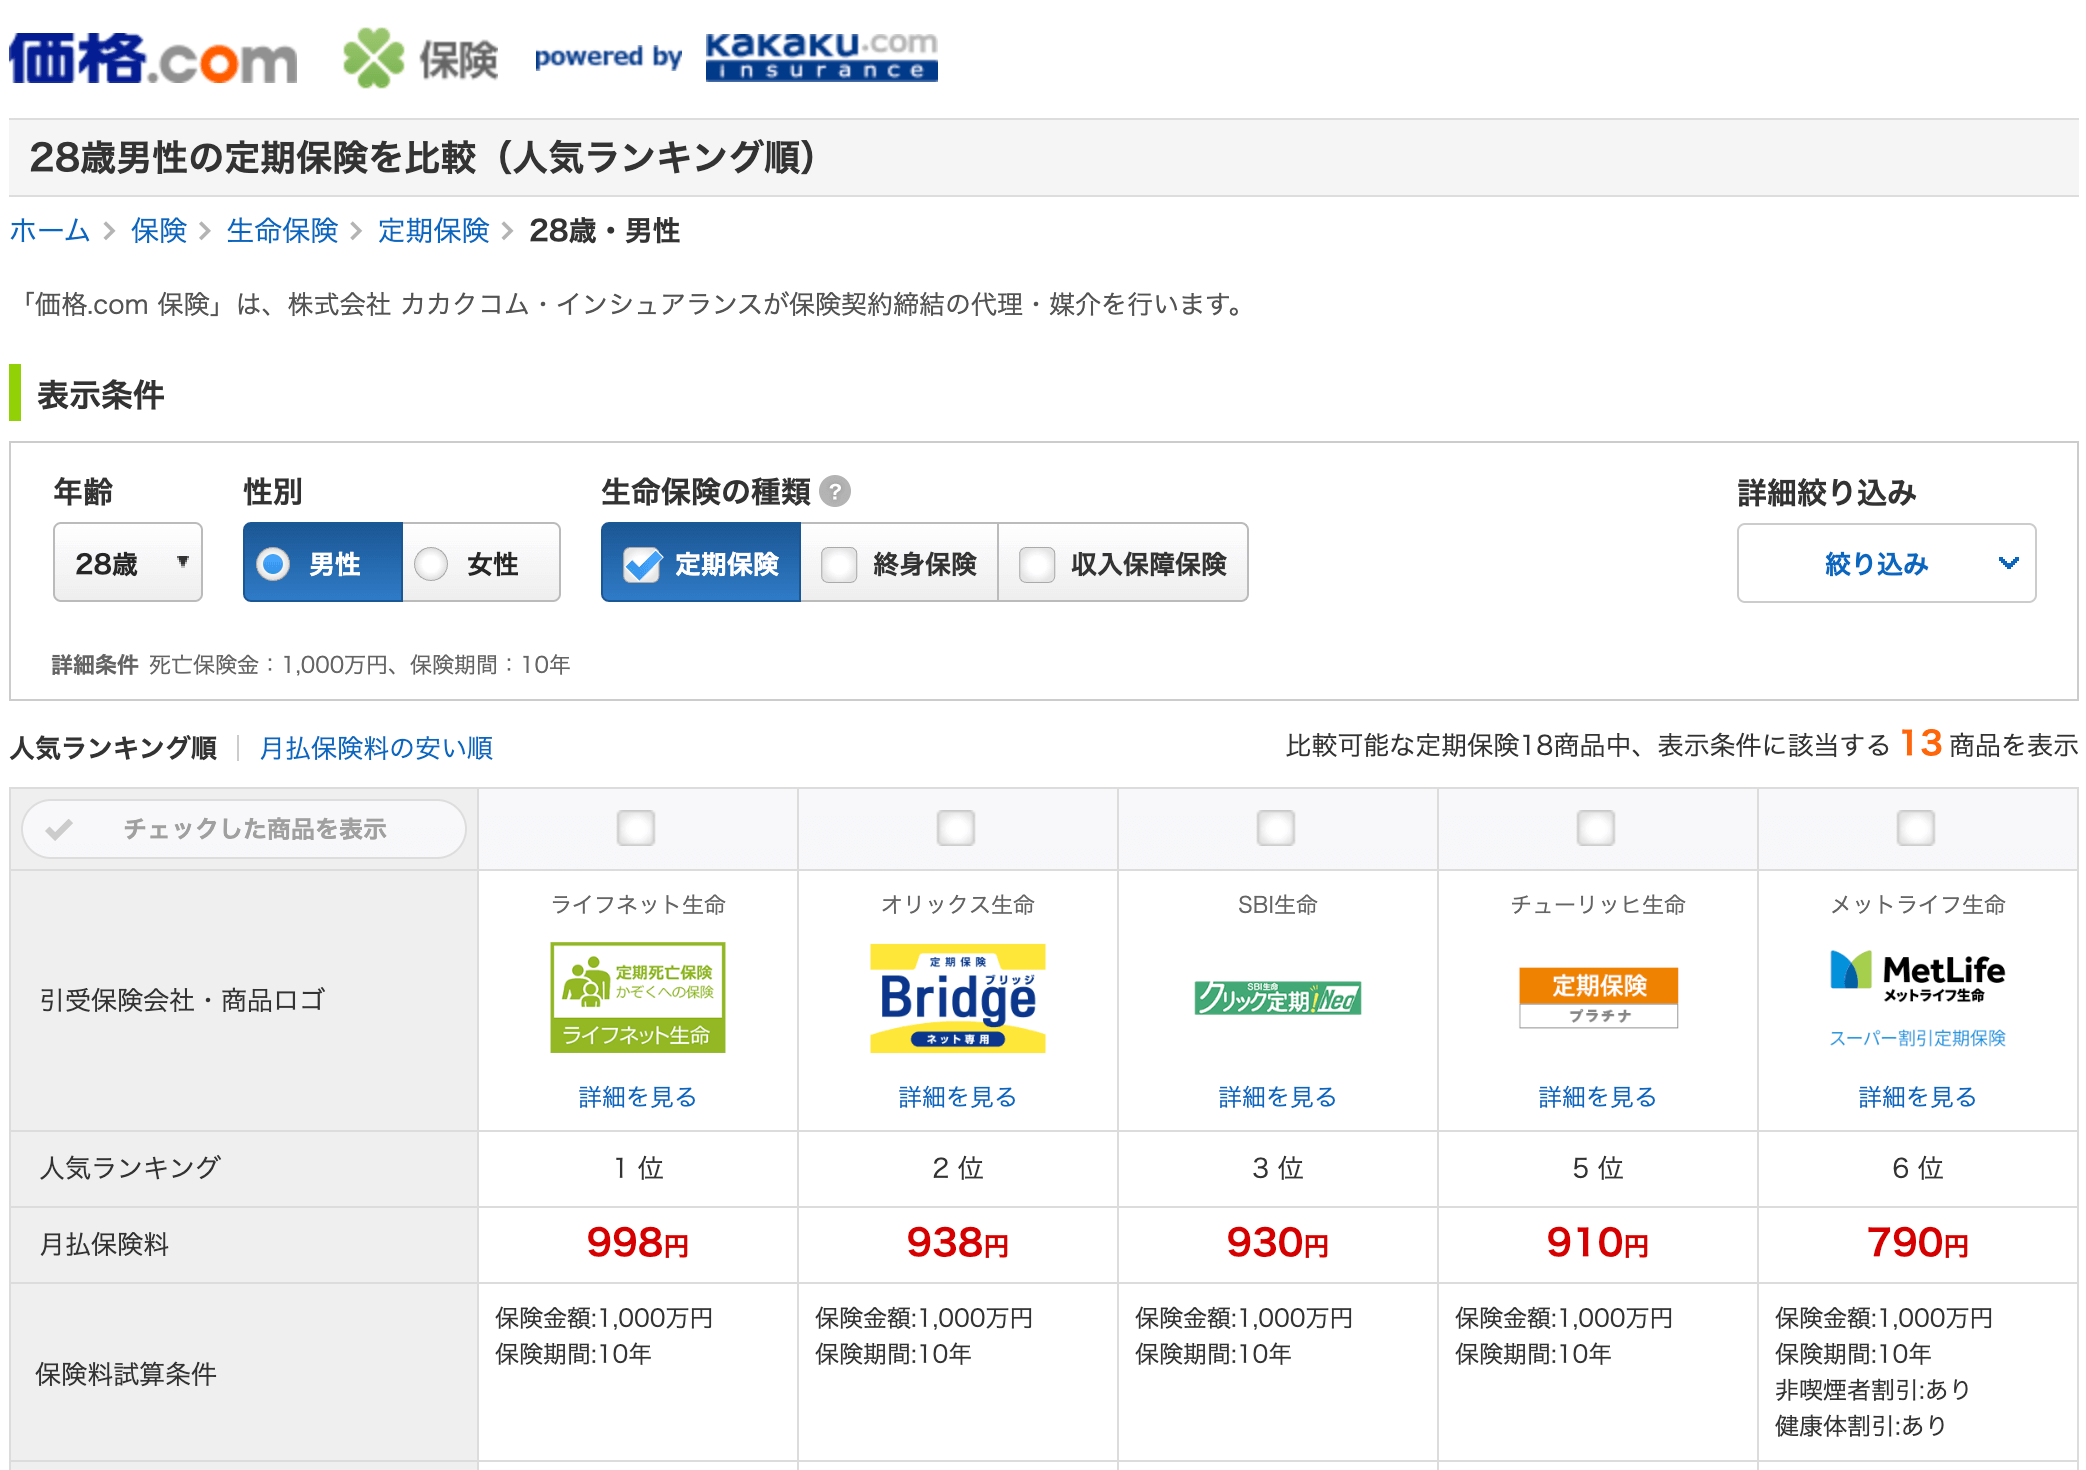
毎月¥1,000の保険料で
1,000万の死亡保険金。
安い保険料で手厚い保証。
貯蓄型生命保険より優秀。
自分で運用した場合…
毎月1万円を年利4%で
30年複利運用したとしましょう。
(28歳〜60歳で約30年)
ちなみに、
年利4%は超現実的だし
なんならやや控えめなくらい。
金融庁の試算運用シミュレーションで
試算してみた結果が以下の通り。
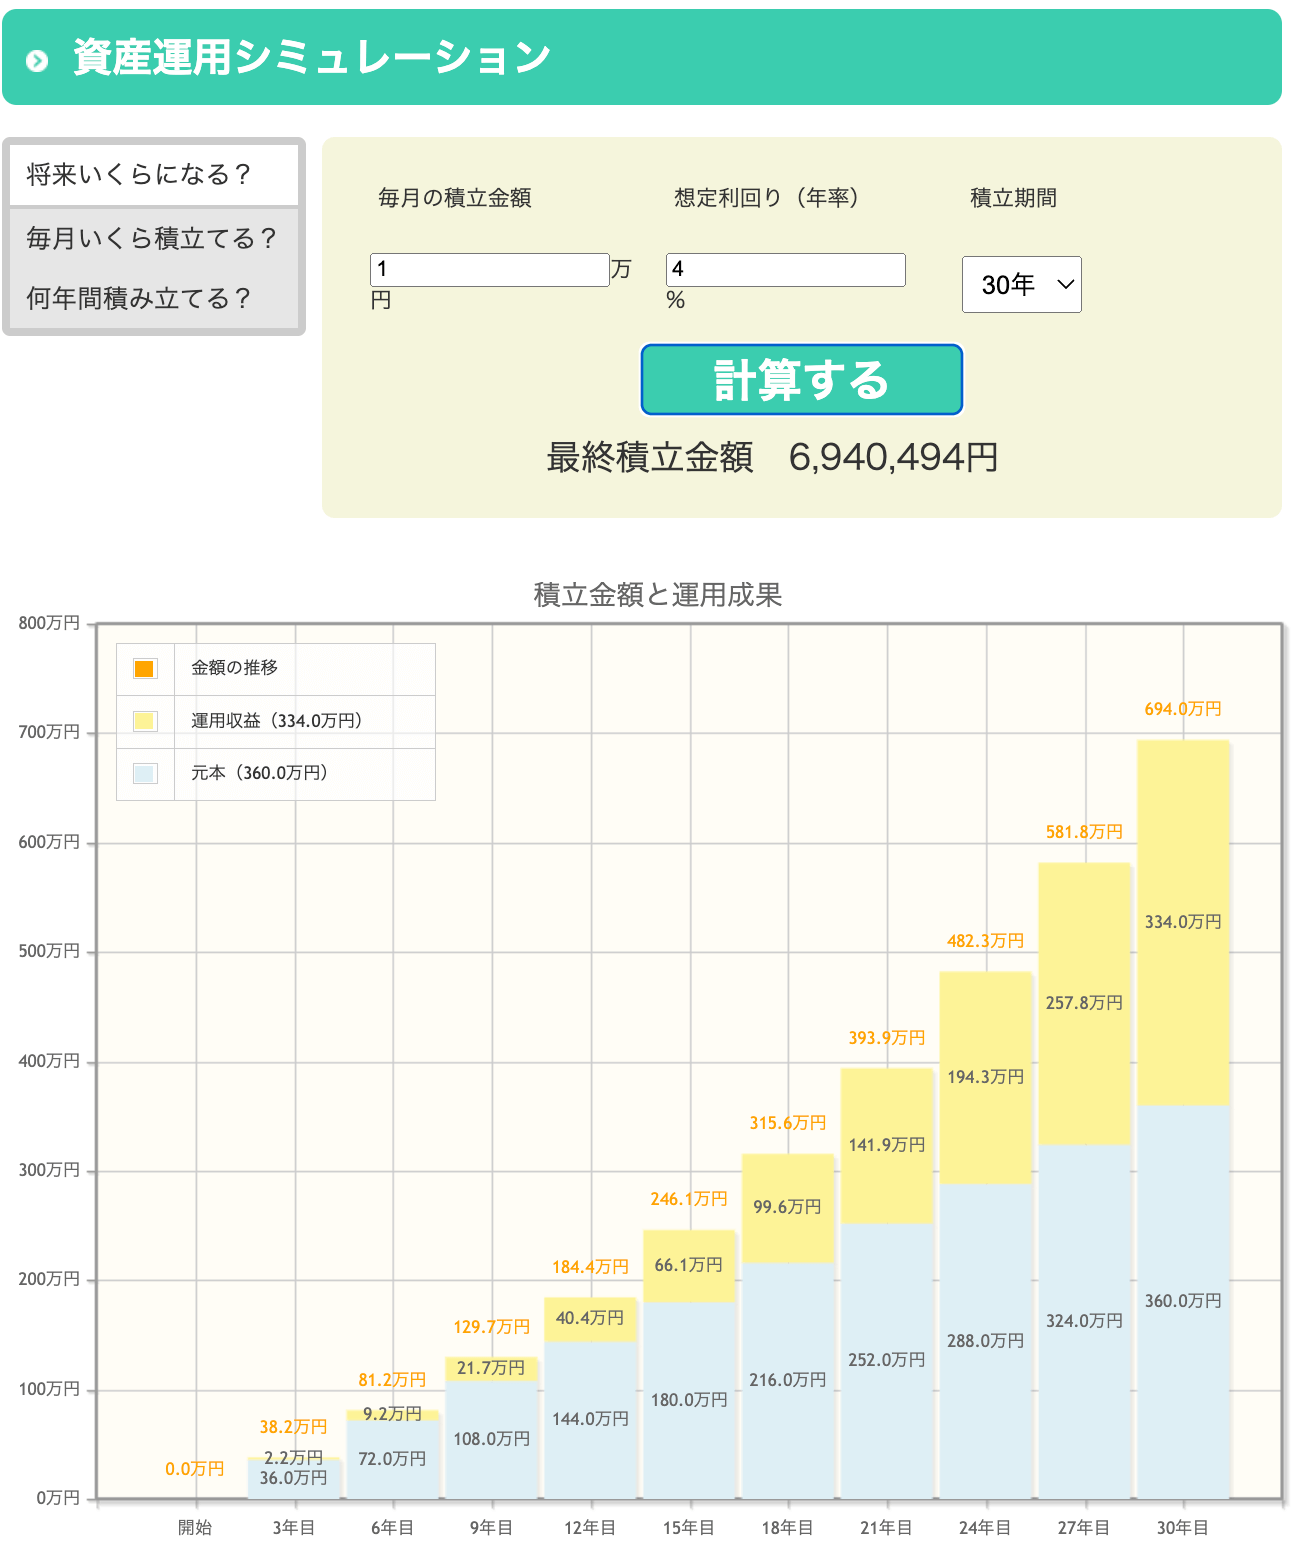
60歳の時点で、
360万円の原資に対して
694万円まで資産が育っています。
(334万円増)
契約していた貯蓄型生命保険では
85歳に解約しても219万円増。
誰が見ても、
自分で運用した方がいいのは
明らかですよね。
「自分で運用した方がいい」
っていうのは、
個人年金保険にも
同じことが言えます。
比べてみると…
| 費用 | 保険 | 運用 | |
|---|---|---|---|
| 貯蓄型保険 | ¥15,064 | 死亡保険金800万 | 85歳解約で219万円増 |
| 掛け捨て保険 & 自分で運用 |
¥11,000 (掛け捨て保険¥1,000 + 積立投資¥10,000) |
死亡保険金1,000万 | 60歳で334万円増 |
保険会社に
いかに多くの手数料を払ってるかが
よく分かりますよね…
そもそも生命保険が必要ない
ダイの場合、
夫婦共働きで子供がいません。
となると…
「もしものときのために…」
とは言っても、
その「もしも」が起こったとして
誰も困らないなら保険なんて
必要ないんですよね…笑
めちゃくちゃ当たり前のことなのに
この視点が欠けていて”保険貧乏”って
結構あるあるです。
教員時代にも、
独身なのに何社も保険契約している
同僚がいたなぁ…(遠い目)
保険が必要なのは、
・子供が小さい
・貯蓄が十分でない
というケースくらいでしょう。
「万が一のことがあっても
貯蓄でカバーできる」
っていうくらい
貯蓄が育つまでの”つなぎ”として、
掛け捨ての定期保険を利用する。
これが最も合理的かなと思います。
日本の年金制度には
「遺族年金」というものがあるので、
国からもらえる金額を考慮した上で
本当に必要な期間だけ
本当に必要な保険金額の
定期保険を選ぶと良いですね。
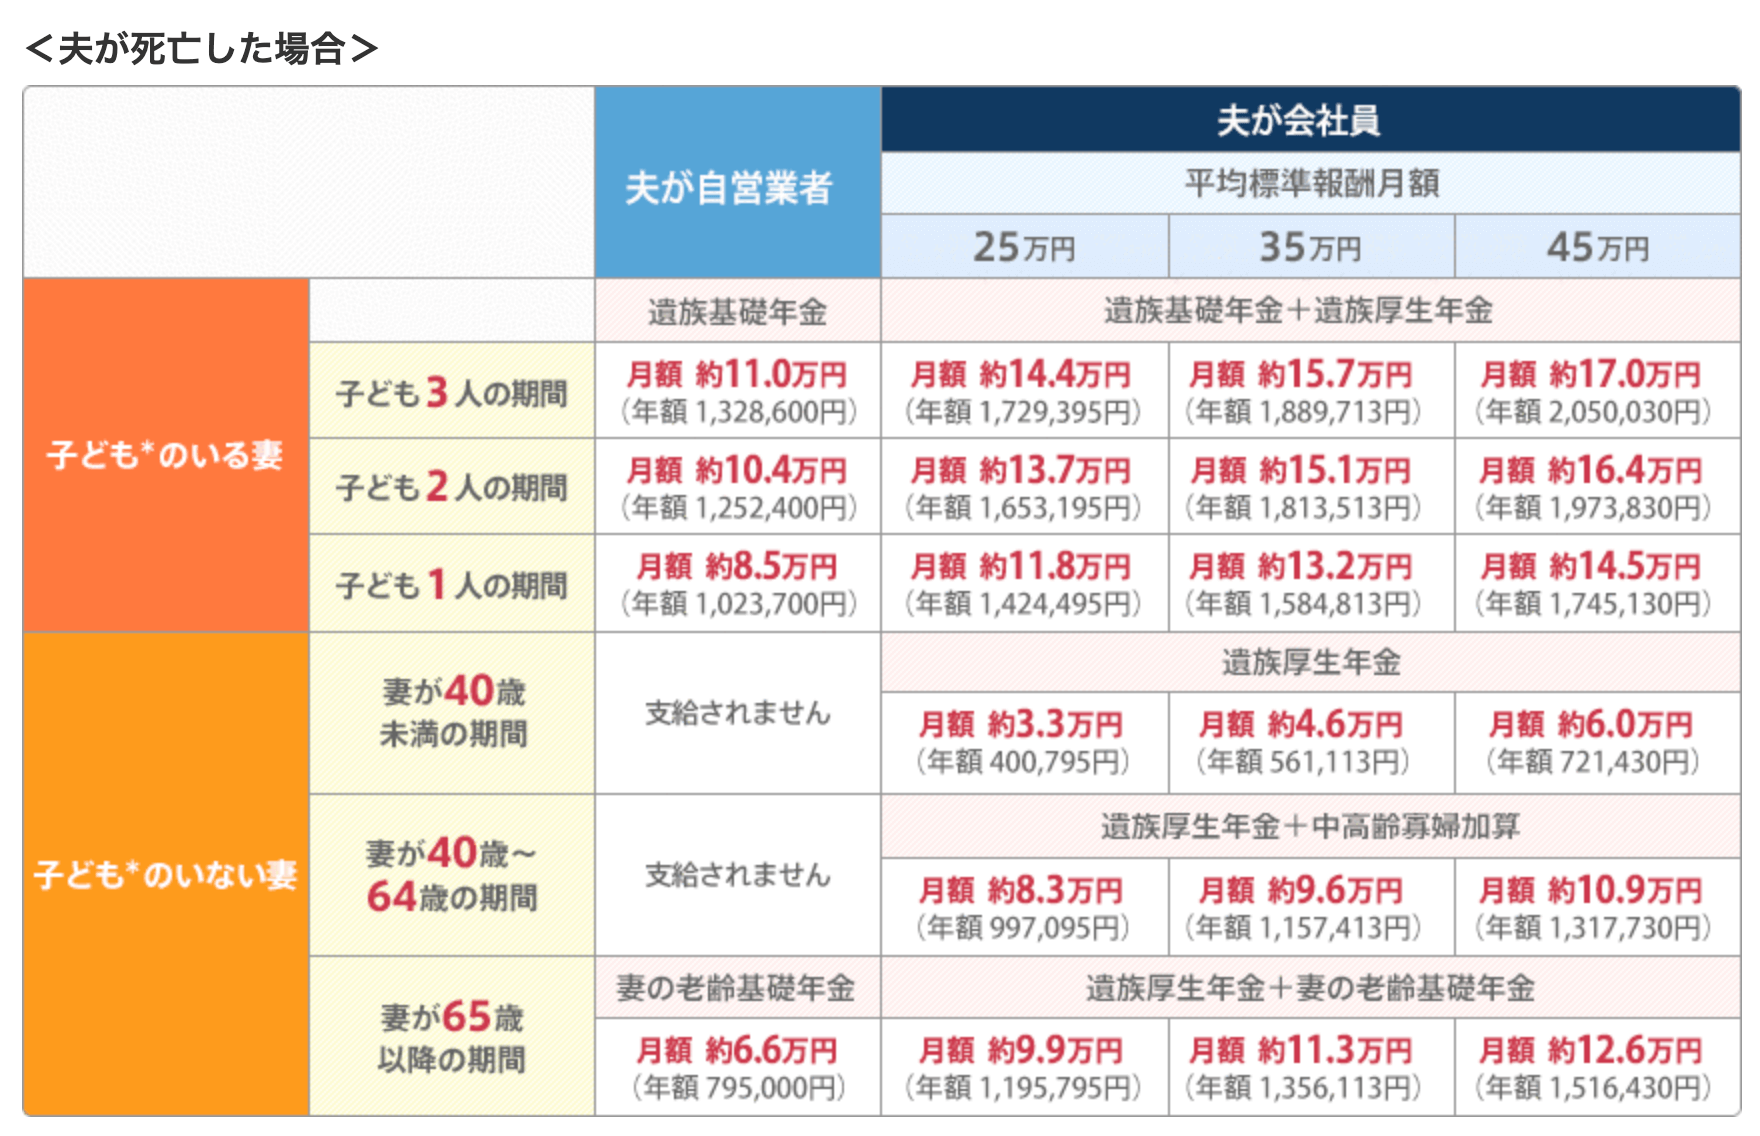
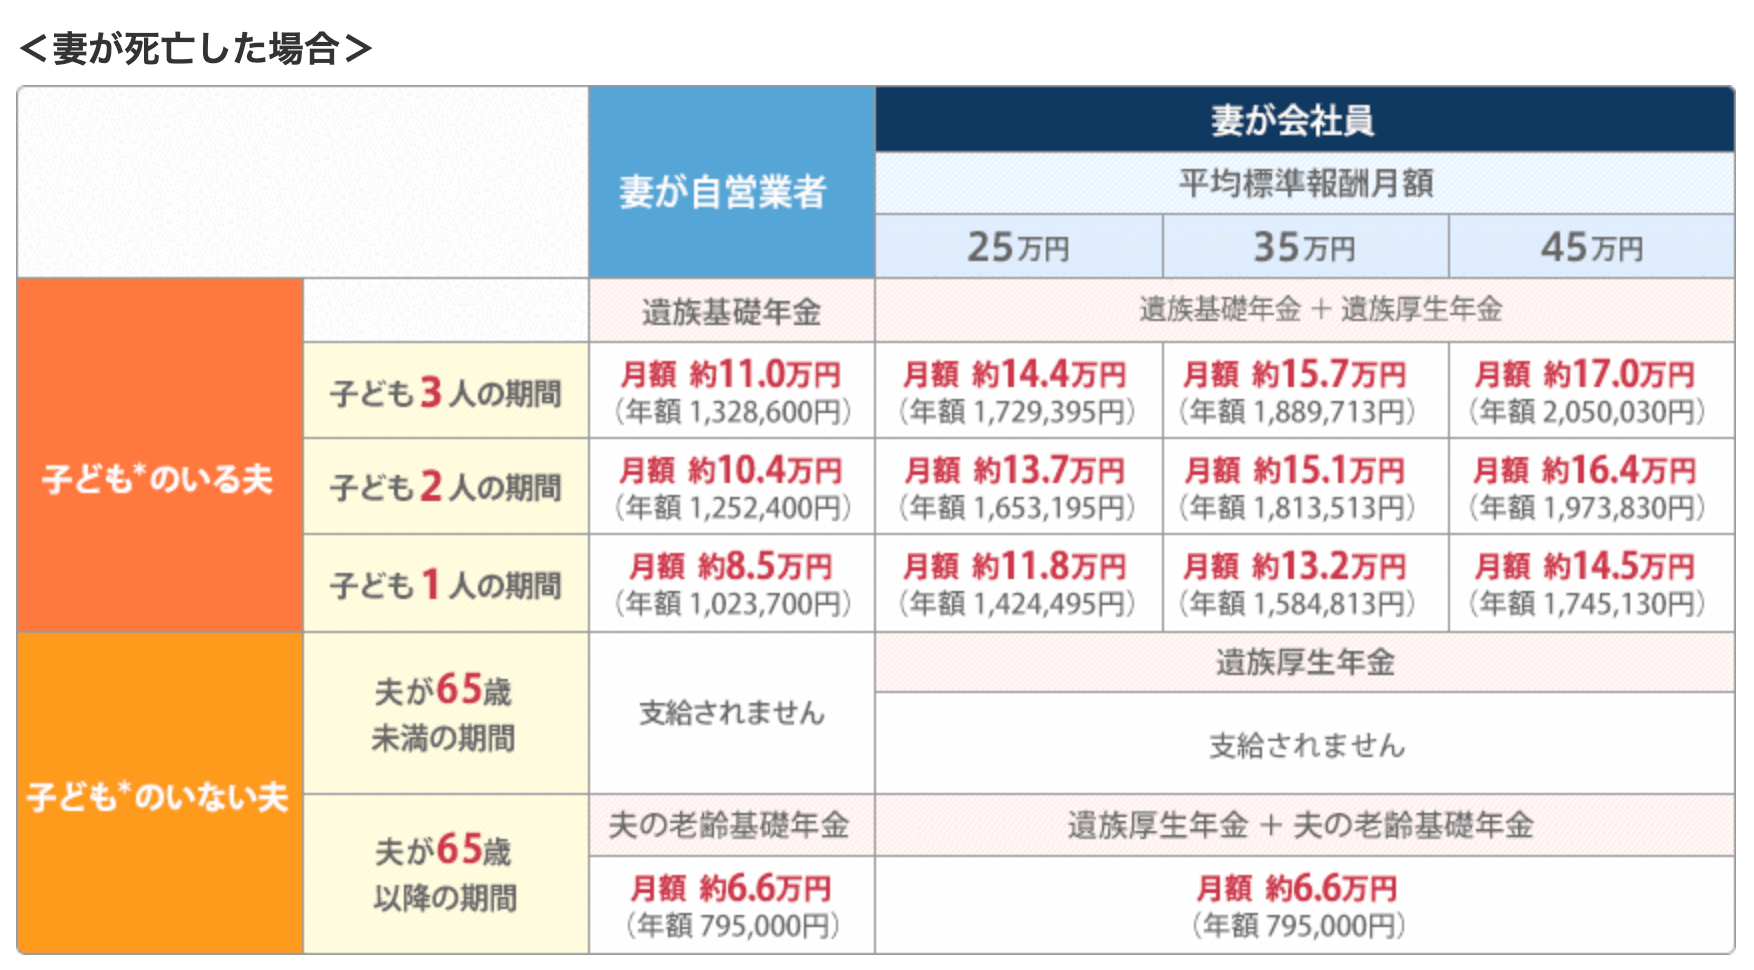
【引用:ピッタリ保険ナビ(オリックス生命)】
節税効果なんてたかが知れてる
保険営業マンの常套文句。
ダイが28歳で保険契約をした際も、
理由の1つでした。
たしかに節税にはなります。
ただ、節税できる金額って
たかが知れてるんですよね…
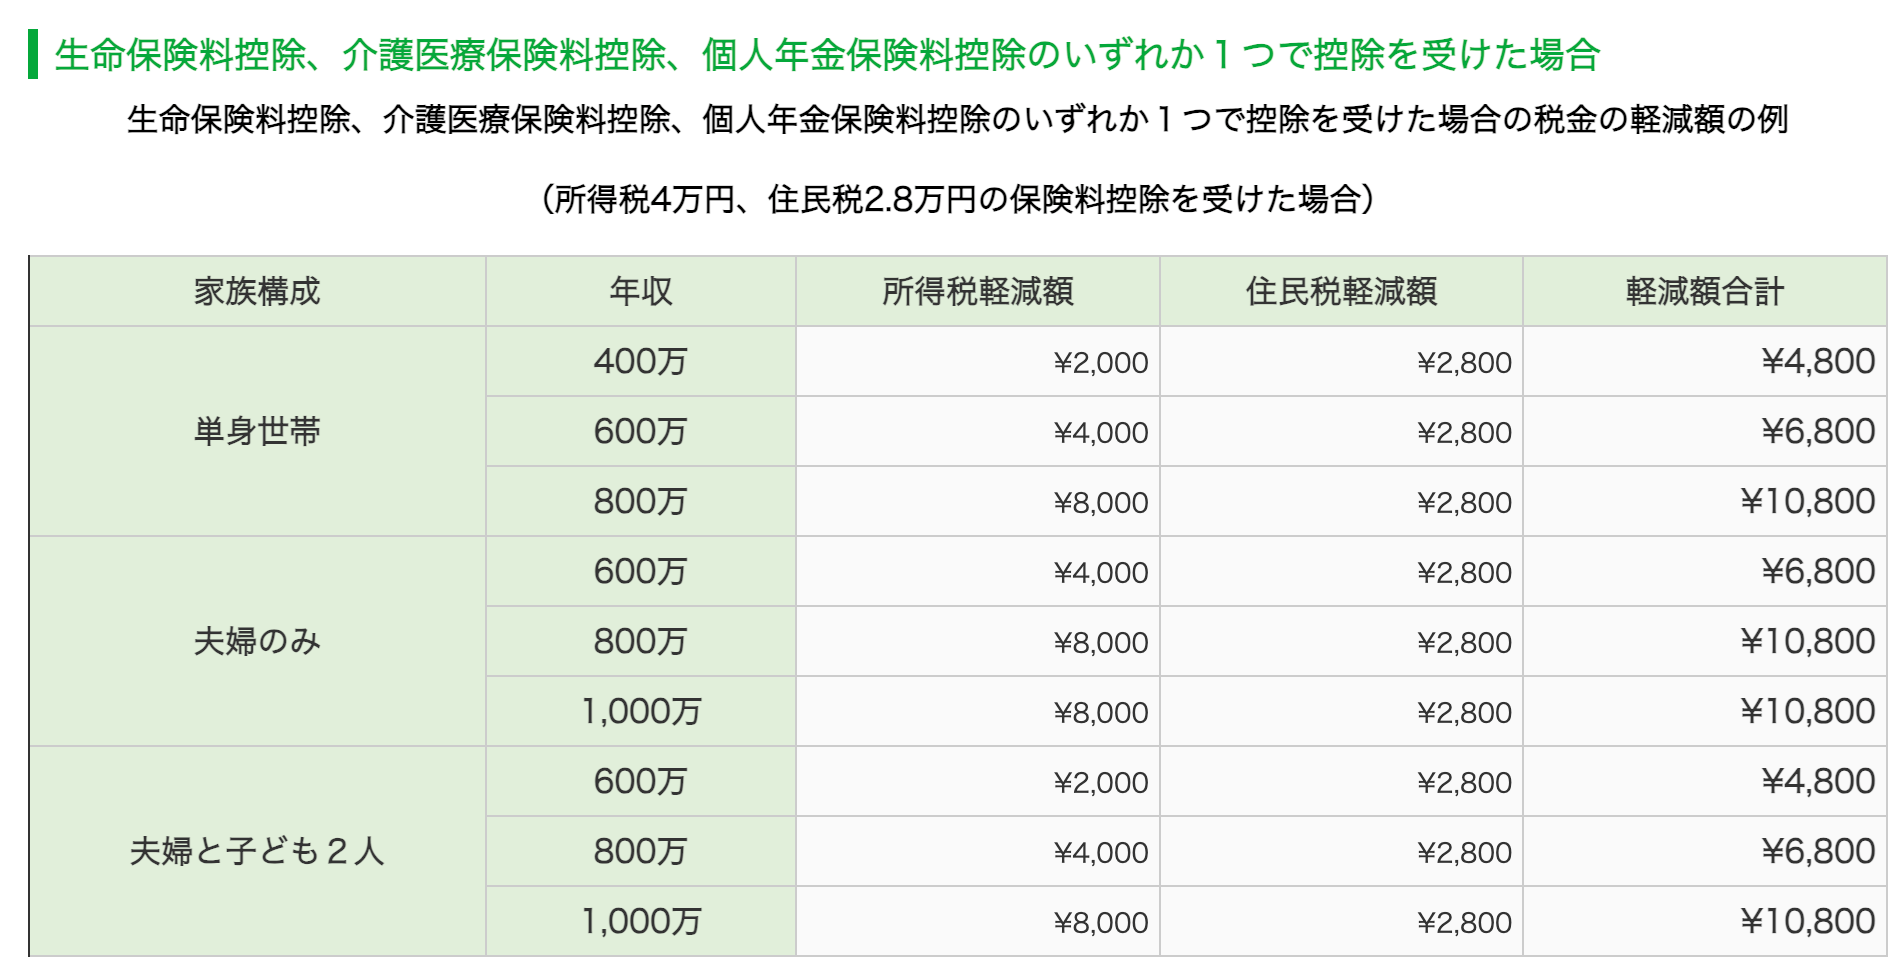
【引用:【生命保険料控除】実際の税金軽減額はいくら?所得税、住民税が軽減される3つの制度をFPが解説】
ご覧の通り、高年収世帯でも
節税できるのは年間1万円程度。
月額換算で¥1,000にも
満たない。
この微々たる節税のために
「本当は必要ない保険」に
保険料を払っていたら
本末転倒ですよね。
ほとんどの民間保険は必要ない
お金の勉強をしてきて、
現在たどり着いている
個人的な結論がこれ。
そのため、
医療保険、がん保険も
契約していません。
なんと言っても、
すでに最強の医療保険
「健康保険(国民健康保険)」に
入っていますからね。
- 自己負担は3割
- 高額療養費制度により、月の自己負担上限は10万円程度
著書「いらない保険」では、
以下のように解説されています。
ほとんどの病気やケガの医療費は、初診から家庭復帰・社会復帰を果たすまでに、およそ50万円で済みます。
高額療養費制度があるおかげで、医療費で自己破産するようなことは、ほとんど考えられません。
そしてもちろん、がんも例外ではないのです。
現在の貯蓄額で
たいがいの病気やケガに
十分対応できるため、
保険は必要ないという
スタンスです。
貯蓄額が十分貯まるまでの
“つなぎ”として掛け捨て医療保険を使う
というのは、1つの選択肢として
ありかなと思います。
参考動画
おわりに

支出を削減した方法と
支出額のビフォーアフターを
おさらいすると次の通り。
| 方法 | Before | After | 削減額 |
|---|---|---|---|
| 火災保険乗り換え | ¥20,000/2年 | ¥11,500/2年 | ¥354/月 |
| 電気会社乗り換え | ¥11,228/月 | ¥8,510/月 | ¥2,718/月 |
| 不要サブスクの解約 | ¥11,781/月 | ¥0 | ¥11,781/月 |
| スマホを楽天モバイルに変更 | 約¥7,000/月 | ¥0 | 約¥7,000/月 |
| 保険の解約 | ¥25,064/月 | ¥0 | ¥25,064/月 |
| 合計 | ¥46,917/月 |
それぞれの乗り換えや解約を
全部まとめてやろうとすると
超絶めんどくさいです笑
なので、
手をつけられるところから
少しずつ進めることを
オススメします!
繰り返しになりますが…
最初の手間さえ乗り越えれば、生活の満足度を変えることなく支出削減がこの先ずっと勝手に続く
こういった支出削減は
絶対にやるべき。
人生レベルで考えると
何十万、何百万単位で
変わってきますよ!
本記事を参考にして、
できるところから
ぜひ始めてみてください。
参考書籍
最後に、本記事に関連する
「これは絶対に読んだ方がいい!」
という書籍を2つご紹介。
お金の大学

参考動画としてさんざん出てきた
マッチョのライオン笑
「両学長って誰やねん?」って
感じかもしれませんが…
高校生で起業して
様々なビジネスを経験し、
すでにFIRE(経済的自立)を
達成した「お金」に超強い
マッチョなライオンなんです。
「チャンネル登録者数247万人」
(2023年12月現在)
が物語っていますが、
彼の話はご自身の経験が
ふんだんに盛り込まれているので
めちゃくちゃタメになるし
面白いんですよね。
※ ちなみに、パチンコ業界
最大手チャンネル「スロパチステーション」
のチャンネル登録者数が159万人。
(2023年12月現在)
そんな両学長が
2020年に出版した上記の書籍。
- 貯める(支出を減らす力)
- 稼ぐ(収入を増やす力)
- 増やす(資産を増やす力)
- 守る(資産を減らさない力)
- 使う(人生を豊かにすることにお金を使う力)
この5つの力について
具体的な事例とイラストを
豊富に使って解説されています。
本記事で触れなかった
以下のような内容についても
ポイントを押さえて網羅。
- 賃貸 vs マイホーム お得なのはどっち?
- 自動車保険を見直そう 必要なのは対人対物のみ!車両保険は外せ!
- サラリーマンも節税しよう 節税しない人は税金をめちゃくちゃ払ってる!
- 転職を活用して給与所得を増やそう もはや「転職力」は必須の時代!
- やってはいけない副業5選
- 増やす力を育てよう 何に投資すればいいの?いつ買えばいいの?
- 不動産投資の実践ステップ
- 人生が終わる!絶対にやってはいけない投資
もうね、義務教育の
金融教育として
教科書にしたいくらい笑
それくらいの良書です。
そんなあなたに
最初の1冊としてぴったりです。
いらない保険

記事内でも引用させていただいた
こちらの書籍。
著者はなんと、
元保険営業マン。
いわば、「保険の闇」を
あばいた暴露本ですね。
- 保険の見直しをしようとしている
- 自分に本当に保険が必要かわからない
- 介護保険や学資保険についても知りたい
こういた方には
ぜひ読んでいただきたい1冊です。
以上、参考になれば幸いです!